
Warum war DIGITALE GESUNDHEIT eine ENTTÄUSCHUNG, und wie lässt sich das ändern?

In diesem Artikel
Digitale Gesundheit gilt seit 10 Jahren als Weg, das Gesundheitswesen zu einer datengestützten, kostengünstigen Branche des 21. Jahrhunderts zu machen, als dessen vermeintlicher Retter also.
Deshalb investierten Geldgeber seit 2011 30 Milliarden Dollar in digitale Gesundheit.
Welche sichtbaren Veränderungen bei Versorgungskosten oder durchschnittlicher Patientenerfahrung können wir aber nach 10 Jahren nennen? Gibt es große Unternehmen, die den Markt umwälzen? Nach Neal Khosla, Gründer und CEO von Curai und Totemik, und auch unserer Ansicht nach nicht! Er nennt das „das Rätsel der digitalen Gesundheit“ in seinen Worten.
Der folgende Text ist eine Übersetzung seines cnbc.com-Artikels vom 15. Dezember 2019 „Warum digitale Gesundheit so enttäuschend war und wie sich das ändern lässt“:
Betrachten wir zunächst die wenigen als erfolgreich geltenden Unternehmen.
Teladoc? Ein börsennotiertes Telemedizin- Unternehmen? Die Nutzung virtueller Arztbesuche liegt weiter unter 10 Prozent. Trotz Marketing und schnellem Wachstum bleibt Teladoc bei dringenden Gesundheitsproblemen eine selten genutzte Möglichkeit. Das ist in Ordnung, aber nicht revolutionär. Fragen Sie Versicherungsmanager, ob Telemedizin Prämien oder Zugang verändert habe: Sie werden nein sagen, womöglich sogar von höheren Kosten sprechen.
Welches Unternehmen sonst? Livongo? Von seinem Börsenwert von 2 Milliarden Dollar verlor es nach dem Börsengang im Juli 2019 die Hälfte und überschritt gerade erst wieder 1 Milliarde $. Neben Softwareerfolgen wie Stripe, Uber, Airbnb und Square wirken solche Firmen blass. Sie steigerten schrittweise die Effizienz vorhandener Ressourcen, entwickelten meiner Meinung nach aber nicht wirksam ihre Kompetenz in der Gesundheitsversorgung weiter . Das ist der entscheidende Punkt: Kluge Entwickler mit glänzenden Ideen und finanzkräftige Investoren allein reichen nicht. Gesundheitsfachleute werden zu wenig einbezogen; die Bedeutung der Medizininformatik nimmt zu.
Vielleicht ist Livongo der größte Erfolg digitaler Gesundheit, doch gemessen an den Investitionen müssten wir mehr Veränderung sehen.
Wenn Gesundheitsversorgung ein großer, für technologische Umbrüche bereiter Markt ist: Wo sind die Gewinner? Warum bieten die wenigen Erfolgreichen schrittweise statt grundlegender Veränderungen?
Seien wir ehrlich: Digitale Gesundheit war eines der enttäuschendsten Investitionsfelder der letzten 20 Jahre. Risikokapitalgeber fanden noch keine funktionierende Strategie. Die Ansätze von Technologiegründern erfüllten die Erwartungen nicht.
Die meisten gehören entweder zu „Technologie um der Technologie willen“ , etwa der ersten Generation wie Google Health, oder konzentrieren sich übermäßig auf Vorschläge der Gesundheitsbranchenleuteals zweiter Gruppe.
Mein Lieblingsbeispiel dafür sind Unternehmen für KI-gestützte Dokumentation. Ja, für Ärzte ist Datenvisualisierung ein großes Problem, dessen Lösung ein Erfolg wäre. Aber das verändert die Versorgung nicht; es ist für mich ein goldener Sattel für einen Esel. Insideransätze liefern schrittweise Lösungen, keine echte Neuerung, sondern Bekanntes. Das erzeugt keine Veränderungen im Maßstab erfolgreicher Gründungen.
Dieser Artikel behandelt nicht Arzneimittelfirmen oder Biotechnologie , sondern Kostenträger wie Sozialversicherungen und die Welt der Leistungserbringer.
Warum gelingt digitaler Gesundheit der Erfolg nicht?
Technologische Ansätze und das Risikomodell waren sehr erfolgreich. Bei der Frage nach dem Umgang mit Gesundheitsversorgung überrascht mich der Mangel an originellen Ideen . Trotz finanzieller Anreize, von zu Hause entwickelte „Start-ups“zu finden, kehren Risikokapitalgeber zu vorhersehbaren Marktstrategien zurück. Start-up bezeichnet neue Unternehmungen mit Wachstums- und Entwicklungspotenzial. Nur wenige riskieren neue Ansätze; stattdessen bevorzugen sie schmerzhafte Vertriebsprozesse und organisatorischen Widerstand gegen Veränderung als Herausforderungen.
Weil Investoren bei 20 Prozent Veränderungschance und 80 Prozent möglichem Ausfall Angst haben, meiden sie neue Strategien. Ihr Verhältnis zu Risiko ist gestört; sie wollen vorhersehbare Fortschritte. Deshalb lieben sie Software-as-a-Service, SaaS: leicht verständlich und wiederholbar.
Technologieleute nennen als häufigsten Grund für ihre Zurückhaltung, erst „finanzielle Anreize verstehen“ zu müssen. Darum geht es nicht. Die Anreize eines einzelnen Akteurs zu betrachten, blendet seine Rolle im Gesamtsystem aus. Schon innerhalb einer Organisation bestehen viele unterschiedliche Anreize. Bestehende Systeme und Organisationen machen Markteintrittsmöglichkeiten nahezu unmöglich.
Die eigentlichen Schwierigkeiten bei der Zusammenarbeit mit bestehenden Unternehmen sind:
1. Versorgungssysteme
Arztpraxen und Kliniken haben bei der Übernahme digitaler Produkte zwei Hauptprobleme: widersprüchliche finanzielle Anreize und eine Kultur der Veränderungsvermeidung.
Einzelleistungsvergütunggilt als Haupthemmnis, ist aber nicht der einzige Fehlanreiz. Versorgungssysteme erzielen hohe Umsätze bei kleinen Margen. Ihre mediane Betriebsmarge lag 2018 bei 1,7!
Stellen Sie sich 1 Milliarde $ Umsatz und 10 Millionen $ Gewinn vor. Ein Start-up will Ihre Abläufe ändern. Warum riskieren Sie das ohne %100 Gewissheit? Für diese % 1 Gewinnmarge wurden Abläufe maximal optimiert. Ein Vertrag über 250.000 Dollar schmälert sie deutlich. Es gibt keine Toleranz für Experimente und muss sie auch nicht geben. Gesundheitssysteme leben häufig von Monat zu Monat. Denken Sie an die letzten 19 geschlossenen US-Krankenhäuser und erklären Sie dann, warum sie Ihre Lösung übernehmen sollten. Ist deren Wirkung zu klein, haben sie wichtigere Probleme; ist sie zu groß, erzeugt sie zu viel Risiko.
Gesundheitssysteme besitzen außerdem veränderungsfeindliche Kulturen mit komplexen internen Beziehungen. Die Wünsche von Hausärzten und Spezialisten, die Prioritäten von Medizininformatikern und Kapitaleignern sowie jene der Verwaltung stimmen nicht überein.
Ein Mitarbeiter eines großen akademischen Systems sagte mir: „Wenn im Fakultätssenat 100 dafür und 1 dagegen stimmen, beenden wir das Projekt wegen Gleichstands.“ So lautete seine Aussage. Ärzte sind durch ihre Ausbildung darauf geprägt, Fehler um jeden Preis zu vermeiden. Was ist die Folge? Stillstand. Diese Kultur verbreitet sich erwartungsgemäß im System. Auf welchem Planeten könnte hier eine große Gründungsinnovation gedeihen? Bei reinen Verwaltungsprodukten stehen die Chancen besser, Versorgung zu verändern ist schwierig.
2. Kostenträger
Versicherer sind offener, aber wegen ihres geringen Einflusses auf Leistungserbringer, fehlender direkter Patientenbeziehung und widersprüchlicher Anreize schwierige Kunden.
Ein Hauptproblem ist ihre begrenzte Macht, Anbieter zum Handeln zu bringen. Diese haben kaum Anreize, Neues zu übernehmen. Das beendet viele wirksame Unternehmungen.
Call9 Betrachten wir dieses Start-up. Call9 bot eine ausgezeichnete Lösung: Telemedikamente für Patienten in qualifizierter Pflege, um unnötige Notaufnahmebesuche zu vermeiden. Der Wert ist enorm. Pflegekräfte beurteilen den Zustand und kontaktieren Ärzte; sie kennen die Vorgeschichte. Ein vermiedener Notaufnahmebesuch spart Zehntausende Dollar bei telemedizinischen Kosten von wenigen Hundert. Im Juni stellte Call9 den Betrieb ein. Unter anderem war es trotz Einsparungen für Kostenträger schwierig, qualifizierte Pflegekräfte zu gewinnen und einzubinden.

Selbst mit Einnahmen von Zahlenden, also Patienten und Gesundheitsinteressierten, bleibt Nutzung schwierig. Teladoc bewirbt % 8 Nutzung als das 4-Fache des Branchenstandards. Stellen Sie sich vor, Slack würde stolz verkünden, dass %8 seiner Kunden das Produkt nutzen!
Beschäftigte einer erfolgreichen Firma mit Vertrieb an selbstversichernde Arbeitgeber erzählten von Marketingkampagnen für jeden Neukunden. Zusammen mit langem Unternehmensvertrieb und schwierigem Verbrauchermarketing ergibt dies ein kumulatives Risiko. Gesundheitskunden sind schwer zu erreichen: Versicherungsdatenbanken sind veraltet, enthalten falsche Adressen und Kontaktdaten sowie doppelte oder gelöschte Patientenakten. Viel Glück!
Schließlich schaffen Vorgaben zur medizinischen Schadenquote negative Anreize für niedrigere Prämien. Sidney Primas erklärt, warum höhere Versorgungskosten Versicherern nützen. Hier die „80/20-Regel“:
Die 80/20-Regel der Krankenversicherung
Versicherer dürfen gesetzlich höchstens %20 der Prämien für Ertrag und Verwaltung verwenden. Für mehr Gewinn müssen daher die Prämien steigen. Einfach erhöhen können sie sie wegen des Wettbewerbs nicht; die Lösung sind steigende Versorgungskosten.
Was fehlt bei der Digitalisierung der Gesundheit?
Was besitzen andere technologiegetriebene Branchen, das hier fehlt?
Im Gesundheitswesen bremsen Produktivstarts, Implementierungsphasen und Pilotprojekte die Übernahme. Aus SaaS wissen wir dagegen, dass die besten Firmen als Selbstbedienungsangebote beginnen. Solche Software wird hier nie entwickelt. Warum nicht? Was fehlt für Self-Service oder andere schnelle Fortschritte? Mir fallen 3 Dinge ein: Zu wenige frühe Anwender, fehlende Plattformen für kostengünstige Experimente und schwierige Systemintegration.
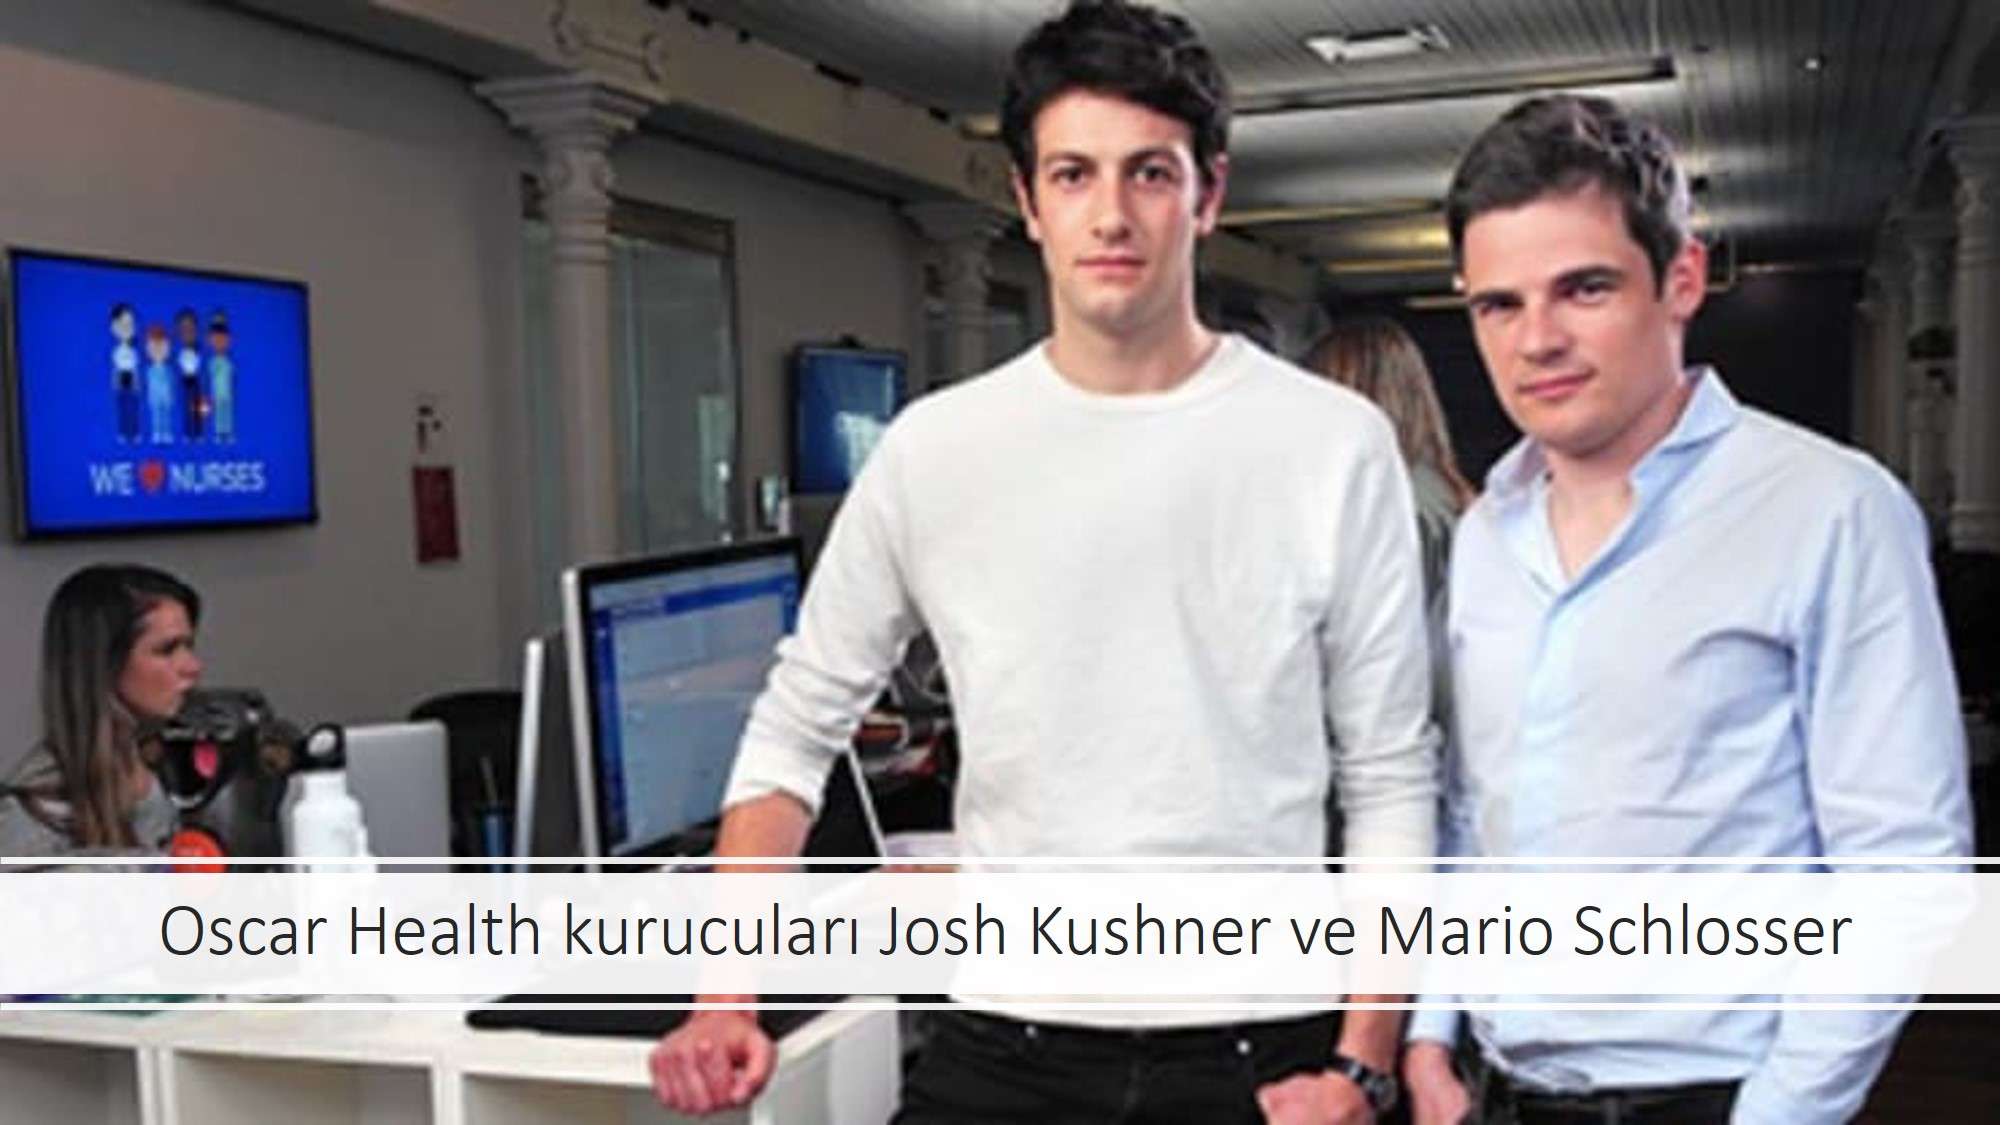
- Es gibt wenige kleine Organisationen, die Neues früh übernehmen; die Konsolidierung verschärft das. Chirurgische Praxen sind anders als kleine Unternehmen nicht auf neue Softwarewerkzeuge eingerichtet. Bei Versicherungen sind kleine Frühanwender kaum vorstellbar, denn Versicherung braucht Größe. Oscar Health und Clover Health kommen dem am nächsten, kämpfen im Wachstum aber noch mit grundlegenden Versicherungsaufgaben.
- Versorgungskontinuität und Einbindung in bestehende Systeme sind nahezu unmöglich. Es gibt kaum Plattformen für Gesundheitsanwendungen vergleichbar mit APIs von AWS, Plaid und Stripe. Plattformschichten von Eligible und TruePill ändern dies. Doch das größte Problem ist die Interoperabilität der Gesundheitsdaten und bleibt ungelöst. Sie würde den Austausch zwischen Anwendungen und Systemen ermöglichen. Unnötige Schnittstellen und Widerwillen beim Datenteilen verlängern die Entwicklung für die Integration.
- Vertriebskanäle verhindern kundenorientierte Lösungen. Unternehmens- und Nutzeranreize unterscheiden sich, ob Nutzer Patienten oder Ärzte sind. Daraus entstehen langsame Nutzererfahrungen, die niemand verwendet und schließlich niedrige Nutzungsraten. Statt Funktionslisten für Unternehmensverkäufe wie bei Aktenanbietern brauchen wir mit derselben Kundenbesessenheit entwickelte Anwendungen wie in der Technologiebranche.

Mein Fazit? Gesundheit ist kompliziert, digitale Gesundheit ebenso. Lineare Ansätze ändern nichts. Wir brauchen radikale Ansätze oder Schwarze-Schwan-Ereignisse und anders denkende Menschen. Ist das nicht die größte Stärke der Technologiebranche?
Was lernen wir aus Fehlschlägen? Wie verbessern wir digitale Gesundheit
Seit über drei Jahren denke ich intensiv darüber nach, wie große Veränderungen möglich werden. Ich begriff, dass wir dafür systemisch denken müssen, statt einzelne Akteure und ihre Bedürfnisse zu fokussieren. Die Wechselwirkungen ließen den bisherigen Ansatz scheitern. Wir nennen es Gesundheitssystem, lösen aber nur isolierte Kleinstprobleme.
Es gibt kreative Lösungen. Der erfolgreichste Markteintritt war vielleicht der über selbstversichernde Arbeitgeber (SIEs), vorangetrieben von Grand Rounds und Livongo, die übereinstimmende Anreize erkannten. Anfangs funktionierte das gut; im gesättigten Markt wird es jedoch schwieriger, einen SIE als Kunden zu gewinnen.
Große Arbeitgeber „Wir steigern mit Daten und Technologie die Effizienz der Versorgung“ haben das Hunderte Male gehört. Finanz- und Personalleitungen sind unerfahren darin, Kosten und interne Anreize zu analysieren, um Ausgaben für externe Angebote zu vermeiden, die ihre Stelle gefährden könnten. Das Versprechen „Ich senke die Kosten“ ist eine schwere Last. Sie überlassen das Problem Drittverwaltern, und am Ende hat man wieder mit großen Versicherern zu tun.
Full-Stack- Ansätze mindern ebenfalls die komplexen externen Anreizlasten. Full Stack bedeutet die Entwicklung des gesamten Systems von Benutzeroberfläche bis Datenbank und Architektur. Vielleicht gehören manche dieser Firmen künftig zu den revolutionärsten. Omada Health und One Medical umgehen die schwierige Anbieterakzeptanz, indem sie eigene Anbieter einstellen und direkt an selbstfinanzierende Arbeitgeber und Versicherer verkaufen. Sie müssen jedoch Unternehmensvertrieb und Verbrauchermarketing gleichzeitig bewältigen. Wichtiger noch: Wegen der Unternehmensausrichtung betonen sie Vertrieb und Marketing statt Produktentwicklung.
Digitale Gesundheit findet offenbar auch schwer das Gleichgewicht zwischen Virtualisierung und direktem Kundenkontakt . Eine Gruppe bietet niedrig komplexen Patienten ohne übermäßigen Betreuungsbedarf günstige, effiziente Dienste, etwa Hims und Roman. Eine andere bietet hochkomplexen Patienten mit mehreren chronischen Erkrankungen und hohem Behandlungsbedarf teure, vollständig manuelle Betreuung.
Denken Sie an neue Grundversorgungs- und Managementfirmen wie ChenMed, Iora Health und Landmark Health. Sie gehören zu den interessantesten, doch ihr Erfolg beruht auf intensiveren manuellen Versorgungsabläufen. Statt manueller Arbeit weniger wird es mehr! Ihre innovativen Modelle verbessern Qualität und Kosten und verdienen Anerkennung; ein Schritt vorwärts in einer Richtung ist zugleich einer zurück in anderer.
Auch Full-Stack-Firmen wie Virta Health und Omada arbeiten weitgehend manuell. Das Branchengeheimnis lautet meiner Erfahrung nach: Technologiegestützter Service bedeutet: „Wir entwickelten Software, die am Dienst kaum etwas ändert“. Im Hintergrund spricht weiterhin jemand direkt mit Patienten. Fast alle tun das, eine weitere Form übersteigerter kleiner Verbesserungen. Niemand veränderte wirksam die zugrunde liegende Kostenstruktur. Wie machen wir Versorgung zu einem massenproduzierbaren Produkt? Das ist entscheidend für eine faire, effiziente künftige Wirtschaft: „Dienstleistungen verbessern“. Wir müssen Versorgung wirksam ausweiten, besonders für komplexe Patienten mit Zugangsbedarf. Wir brauchen Medikamente mit Grenzkosten nahe null.
Doch daraus lässt sich lernen: Wer darüber nachdenkt, wie die Teile zusammenpassen, kann Gesundheit verändern. Die Behauptung, Gesundheit sei langsam, beruht auf einem grundlegenden Missverständnis. Ja, lokale Strukturen und natürliche Veränderungsraten machen Abläufe langsam. Wenn Umbrüche kommen, kommen sie aber rasch. Finden wir Beispiele? Verstehen wir ihre Ursachen? Wie wiederholen wir sie für weiteren Fortschritt?
1. Politische Veränderungen
Zurück zur Realität: Politik kann enorme Unterschiede bewirken, und marktverändernde Unternehmen nutzen dies. Gute Beispiele sind die elektronischen Aktenanbieter Epic Systems und Cerner. Cerners Börsenwert beträgt 20 Milliarden $ , der private Epic-Wert schätzungsweise die Hälfte. Beide bestehen seit 1979, wurden aber erst in den letzten 10 Jahren riesig. Das spiegelt das Branchenwachstum der vergangenen 10 Jahre wider. Sehen Sie die Tabelle zur Technologieübernahme der Kliniken über 6 Jahre: eine gewaltige Veränderung.
Warum? Die Obama-Regierung führte 2008 HITECH ein, mit finanziellen Anreizen für elektronische Akten. Viele Firmen machten aus Gesundheitspolitik wirtschaftliche Chancen. Dazu gehören auch Oscar Health aus der Obamacare-Zeit und zahlreiche Medicare-Advantage-Start-ups.
2. Existenzielle Bedrohungen
Wer nicht warten will, bis die Bundesregierung handelt, hat einen weiteren Weg: existenzielle Bedrohungen. Unternehmensgründer brachten Gesundheitsorganisationen dazu, Angst zu bekommen. Das System belohnt sonst Widerstand gegen Wandel, steigende Kosten und allmähliche Gewinne. Umsatzstarke Firmen mit kleinen Margen ändern sich erst bei einem realen oder empfundenen Schwarzen Schwan, der ihr Überleben bedroht. Dann handeln sie schnell. Mein Lieblingsbeispiel sind ambulante Akutzentren.
Seit Anfang 1990 entstanden in Amerika etwa 9,000 neue private ambulante Zentren. Wie viele Starbucks im ähnlichen Zeitraum? Rund 14,000. Dieser Gesundheitsbereich wächst mit 65-70 Prozent des Kaffeekonsums. Lassen Sie das wirken: unglaublich. Wie kam es dazu?
Anfangs stimmten die Anreize: Verbraucher und Versicherer mochten Bequemlichkeit und Kosten. Den Durchbruch brachte die Erkenntnis der Gesundheitssysteme, dass diese Zentren ihre gewinnbringenden Notaufnahmen leerten. Heute betreibt oder kooperiert jedes große US-System mit solchen Zentren. Bekommen diese Akteure Angst, handeln sie.
Der Quizchampion scheitert im Gesundheitswesen

Nicht jede angstauslösende Initiative schuf ein erfolgreiches Produkt. Das beste Beispiel ist IBM Watson. Watson platzierte Werbeanzeigen in den Stationen der New Yorker Untergrundbahn, die zeigten, dass sich Krebsdiagnose und Krebsbehandlung für immer verändert hätten. Berücksichtigt man auch die Risikodarstellungen, ergab sich daraus ein perfekter Sturm. Watson Health unterhielt Kooperationen mit den führenden Onkologiezentren der USA: Memorial Sloan Kettering, MD Anderson … MD Anderson investierte 62 Millionen $ in seine eigene Zusammenarbeit. Natürlich brach all dies zusammen, als die Menschen erkannten, dass Watson ein Marketinghype war. Ich sehe Watson als eigennützigen, unethischen und inkompetenten Raubzug, der langfristige Technologieskepsis bei Ärzten und Systemen erzeugte.
Ein anderes Beispiel ist Intuitive Surgical, Börsenwert 60 Milliarden $, das Operationsroboter entwickelt. Eine großartige Geschichte: Roboter ersetzen Chirurgen mit robusten Motoren und chirurgischer Präzision. Intuitive baute mit dem Verkauf von Da-Vinci- Robotern einen Riesen auf. Nur könnten diese offenbar gar nicht so gut sein. Sie könnten Operationsergebnisse sogar verschlechtern! (Siehe den ersten Vergleich robotischer und offener Prostataoperationen). Weitere wichtige Probleme sind möglich. Und das Problem ist: Niemanden interessiert es! Wenn ein Patient UCF fragt: „Ich möchte diese Operation in Stanford, weil es dort solche Roboter gibt. Haben Sie auch welche?“ und UCSF anhand vieler Daten die Überlegenheit seiner Chirurgen erklärt, ist es schon vorbei. Der Patient geht nach Stanford. Die fesselnde Erzählung bedroht Anbieter und erzwingt die Übernahme. Gemeinsam haben Intuitive und Watson meiner Meinung nach: Sie sind erzählungsbasierte Marketingmaschinen mit existenziellen Drohungen trotz enttäuschender Technologie.
Weitere Beispiele? Direkt an Verbraucher gerichtete Firmen wie Hims, Nuryx und Roman. Hims wuchs durch Potenz- und Haarausfalltabletten im ersten Jahr von 0 auf 100 Millionen $ , Viagra kommt per Telefonbestellung nach Hause. Solches Wachstum gab es sonst nirgends. Ihre Zukunft ist ungewiss, aber sie erzeugen Umbruch, Angst und Aufmerksamkeit. Etablierte Firmen reagieren mit Argumenten von „Pillenfabriken“ über „Patientensicherheit“ bis „Spielzeug“. Kommt Ihnen das bekannt vor?
Beim Digitalisierungswiderstand unterscheidet sich Gesundheit vielfach kaum von anderen Branchen. Wie erweitern wir diese Ansätze auf ernste, komplexe Probleme? Was übernehmen wir für breite Nutzung und Patientenstärkung?
Inflation und schrittweise Verbesserung
Ein dritter Weg bietet inflationäre oder schrittweise Verbesserungen. Inflation funktioniert im Gesundheitswesen gut: Kostensenkung nimmt jemandem Einkommen weg, bei Inflation verdienen alle und übernehmen deshalb die Lösung.
Dieser Ansatz beherrscht die Branche. Wer großen Firmen verkaufen will, muss sie löffelweise füttern. Große technische Visionen verstehen sie nicht. Lösen Sie ein einfaches bekanntes Problem verständlich. Einfache, aber materielle Probleme zu isolieren ist schwierig, jedoch der beste Einstieg. Anders als anderswo kommen Firmen selten über ihren ersten Anwendungsbereich hinaus. Patient Ping ist ein Beispiel: Ein isoliertes, bekanntes Problem wurde einfach gelöst und das Unternehmen wuchs.
Eine weitere Vereinfachung Ihrer Geschichte ist, Belege für die Wirksamkeit Ihrer Lösung zu sammeln. Virta Health tat dies mit publizierten Studien. Das ist schwierig und langsam, aber ein Weg für zugängliche Verbesserungen bei großen Firmen. Deren lange Zeiträume und die von Risikokapital erwarteten 7-8 Jahre bis zur Rendite lassen kaum Raum für 2-jährige randomisierte Studien. Omada Health könnte den Mittelweg zeigen: vorhandene Forschung zum Diabetespräventionsprogramm technologisch aufbereiten und vermarkten.
Wie geht es nun weiter?
Ich habe genug von langen Vertriebszyklen und dem Sterben vielversprechender Firmen mit guten Produkten. Menschen sollen systematisch darüber nachdenken, wie sich veränderungsbedürftige Systeme verändern lassen. Investoren müssen Risiken neuer Geschäftsmodelle eingehen . Wenn das zugrunde liegende Modell nicht funktioniert, warum in Anpassungen statt in verändernde Ansätze investieren? Gründer sollen größere, wirkungsvollere Firmen anstreben. Es braucht Vision und Bewusstsein für materielle Lücken, durch die ein Start-up auch ein Problem schaffen könnte, das unsere Gesellschaft in den Bankrott treibt.
Versicherer und Anbieter müssen geschützte Testumgebungen schaffen, in denen kleine Firmen rasch prüfen und belegen können. Viele werden scheitern. Konzentrieren Sie sich auf Produktentwicklung, nicht auf das Testen perfekter Produkte. Nutzen Sie erweiterte Versorgungskapazitäten für starke Lösungen außerhalb traditioneller Modelle. Diese müssen nicht groß sein: %1 Ihrer Patienten genügt. Sorgen Sie für passende interne Führung und Projekttempo. Ermöglichen Sie verantwortliche schnelle Tests und Iterationen.
Politiker müssen Nebenwirkungen ihrer Anreizsysteme verstehen und mit Technologieakteuren darüber sprechen, wie Gesetze technischen Wandel ermöglichen. Neue Erstattung digitaler Angebote, Interoperabilität, KI-Einsatz und patientenzentrierte Ansätze können neue Geschäftsmodelle schaffen. Gesetze für digitale Gesundheit gehören vielleicht zu den Bereichen, in denen wir den Veränderungsfunken am dringendsten brauchen.
Mein Versuch, Wandel zu katalysieren, nahm die letzten 3 einhalb Jahre meines Lebens ein. Wir stehen klar an der Schwelle großer Dinge. Hören wir auf, nur schrittweise und über Bestehendes nachzudenken. Konzentrieren wir uns auf das Mögliche. Positive Veränderungen kommen, und wir müssen sie verwirklichen.
Quellen
Why digital health has been such a disappointment, and how to change that.
cnbc.com - 15 Dec 2019
War dieser Artikel hilfreich?
Ihre Rückmeldung hilft uns, unsere Inhalte zu verbessern.




Leserkommentare
Kommentar verfassen
Ihr Name und Ihr Kommentar werden erst nach Freigabe durch die Administration veröffentlicht. Ihre E-Mail-Adresse wird Besuchern niemals angezeigt.
Schreiben Sie den ersten Kommentar.