
چرا سلامت دیجیتال ناامیدکننده شد و چگونه اصلاح میشود؟

در این مقاله
سلامت دیجیتال 10 سال است که قرار است نظام سلامت را صنعتی دادهمحور، کمهزینه و شایسته قرن 21 کند و ناجی بهاصطلاح آن باشد.
بنابراین سرمایهگذاران از 2011 در آن 30 میلیارد دلار سرمایهگذاری کردهاند.
اما پس از 10 سال چه تغییر ملموسی در هزینه یا تجربه بیمار هست؟ شرکت بزرگی که بازار را دگرگون کند؟ به نظر Neal Khosla بنیانگذار و مدیر Curai و Totemik و ما، نه! او این را «معمای سلامت دیجیتال» مینامد.
متن زیر ترجمه نوشته cnbc.com از Neal Khosla در 15 دسامبر 2019 با عنوان «چرا سلامت دیجیتال ناامیدکننده بوده و چگونه تغییر کند» است:
اول چند شرکت سودآور را بررسی کنیم.
Teladoc؟ شرکت بورسی پزشکی از راه دور ؟ پذیرش و استفاده کاربران از ویزیت مجازی همچنان کمتر از درصد 10 است. با وجود بازاریابی و رشد سریع، Teladoc برای مشکلات فوری سلامت کمتر استفاده میشود. ایرادی ندارد، ولی تحولآفرین نیست. از هر مدیر بیمه اثر تلهمدیسین بر هزینه بیمه یا دسترسی بیمار را بپرسید؛ نمیخواهم غافلگیری را خراب کنم، میگوید اثری ندارد و حتی هزینه را بیشتر کرده است.
دیگر کدام شرکت؟ Livongo؟ Livongo که نیمی از ارزش بازار 2 میلیارد دلاری خود را پس از عرضه عمومی ژوئیه 2019 از دست داد! تازه از مرز 1 میلیارد $ گذشته بود. این شرکتها در برابر موفقیت عظیم Stripe، Uber، Airbnb، Square و دیگران کمفروغاند. بهرهوری منابع موجود را تدریجی بهتر کردهاند ولی به نظرم نتوانستهاند مؤثر تخصص خدمات سلامت را مؤثر بهبود دهند (مهمترین نکته همین است: برنامهنویس باهوش و سرمایهگذار پولدار کافی نیست. متخصصان سلامت بهاندازه کافی شریک نیستند و اهمیت تخصص انفورماتیک پزشکی بیشتر میشود).
شاید Livongo بزرگترین موفقیت باشد، ولی با این سرمایه باید تغییر بیشتری ببینیم.
اگر سلامت بازار بزرگ آماده فناوری است، برندگان کجایند؟ چرا موفقان اندک، تدریجیاند نه تحولآفرین؟
واقعیت: سلامت دیجیتال از ناامیدکنندهترین سرمایهگذاریهای 20 سال اخیر است. سرمایهگذار خطرپذیر هنوز راهبرد کارآمد سلامت ندارد. رویکرد کارآفرین فناوری توقع را برآورده نکرده است.
بیشتر یا فناوری برای فناوری هستند (نسل اول مثل Google Health)، یا بیشازحد به پیشنهادهای اهل خدمات سلامتتکیه میکنند.
مثال محبوبم شرکتهای ترسیم با هوش مصنوعی است. بله، برای پزشک نمایش داده مشکل بزرگی است و حلش موفقیت؛ اما تحول سلامت نیست. زین طلایی بر الاغ است. رویکرد درونی راهحل تدریجی میدهد؛ اهل داخل نوآوری واقعی نمیسازند، دانستهها را نشان میدهند. تدریج تغییر در مقیاس سرمایهگذاری نمیدهد.
این نوشته درباره داروساز یا زیستفناوری نیست؛ درباره پرداختکننده مانند SGK و ارائهدهنده سلامت است.
چرا موفق نمیشود؟
رویکرد فناورانه و مدل خطر در سلامت دیجیتال موفق بوده، اما در چگونگی رویکرد به خدمات، کمبود فکر اصیل مرا شگفتزده کرد. با وجود انگیزه یافتن «startup»خانگی، سرمایهگذاران با وجود انگیزه مالی یافتنشان به راهبرد بازار قابلپیشبینی برمیگردند. Startup نام پروژه و کسبوکار تازه با رشد و توسعه است. افراد اندکی میخواهند در رویکرد خطر کنند و ترجیح میدهند با فرایند فروش دردناک و مقاومت سازمانی به تغییر را ترجیح میدهند.
سرمایهگذار از تغییر با احتمال درصد 20 و بینتیجگی درصد 80 میترسد و راهبرد تازه را کنار میگذارد. رابطه سالم با ریسک ندارد؛ پیشرفت قابلپیشبینی میخواهد. پس software-as-a-service (SaaS) ساده و تکرارپذیر را دوست دارد.
رایجترین علت تردید اهل فناوری برای ورود سلامت «یادگیری انگیزه مالی» است. مسئله اصلی این نیست. شناخت انگیزه یک بازیگر، جای او در بقیه سیستم را از نظر دور میکند. حتی در یک سازمان بازیگران بسیار با انگیزههای خودشان هستند. نظام و سازمانهای کنونی فرصت go-to-market را تقریباً ناممکن کردهاند.
چالش واقعی کار با شرکت سلامت:
1. نظام ارائهدهنده
مطب و بیمارستان برای پذیرش محصول دو مشکل دارند: انگیزه مالی ناسازگار و فرهنگ فرار از تغییر.
کارمزد در برابر خدمتمانع اصلی دانسته میشود، ولی تنها انگیزه ناسازگار نیست. درآمد زیاد و حاشیه کم است. میانه حاشیه عملیاتی در 2018 برابر 1,7 بود!
گردش 1 میلیارد $ و سود 10 میلیون $ تصور کنید. استارتاپ روند را عوض میخواهد. بدون اطمینان %100 چرا خطر؟ سازمان برای حاشیه % 1 همهچیز را بهینه کرده. قرارداد 250.000 دلاری سود را میخورد. تحمل آزمون تازه ندارد و لازم هم نیست. سیستمها ماهبهماه زندگی میکنند. فهرست آخرین 19 بیمارستان تعطیل آمریکا را ببینید؛ بگویید چرا راهحل شما را بپذیرند. اثر راهحل اگر کوچک باشد اولویت بزرگتر هست، اگر بزرگ باشد خطر زیاد است.
سیستمهای سلامت فرهنگ ضدتغییر با روابط درونی پیچیدهنیز دارند. خواست پزشک اولیه با کارکنان تخصصی سازگار نیست. اولویت متخصص انفورماتیک با صاحب سرمایه فرق دارد. مدیران نیز چیزهایی متفاوت از هر دو را در اولویت میگذارند.
کسی از نظام دانشگاهی بزرگ گفت: «اگر سنا 100 بله و 1 نه بدهد به علت تساوی پروژه را لغو میکنیم» . پزشکان به علت آموزش از هر خطا دوری میکنند. نتیجه؟ رکود. فرهنگ گریز از تغییر طبق انتظار گسترده میشود. در چنین محیطی کجا تحول سرمایهگذاری ممکن است؟ در مدیریت بهتر است، ولی تغییر خدمت سخت است.
2. پرداختکنندگان
بیمه تغییرپذیرتر ولی مشتری سخت است: نمیتواند رفتار بیمارستان را تغییر دهد، تماس مستقیم بیمار ندارد و انگیزه مالی ناسازگار دارد.
مشکل اصلی کار با پرداختکننده ناتوانی او در تغییر رفتار ارائهدهنده است. ارائهدهنده برای پذیرش هر چیز تازه انگیزه بسیار کمی دارد و این بسیاری کسبوکارهای مؤثر را از بین میبرد.
Call9 را ببینیم. پیشنهاد Call9 عالی بود: پزشکی از راه دور برای بیمار تحت پرستاری ماهر تا ویزیت غیرضروری اورژانس کم شود . ارزش این پیشنهاد عظیم است! پرستار وضعیت را میسنجد و با پزشک تماس میگیرد و سابقه بیمار را میداند. حذف نیاز اورژانس دهها هزار دلار صرفه دارد، درحالیکه تلهمدیسین چند صد دلار است. در ژوئن Call9 تعطیل شد. چرا؟ افزون بر علل دیگر، با وجود صرفهجویی پرداختکننده، یافتن پرستار ماهر و مشارکتدادن او در سیستم سخت بود.

حتی شرکت درآمددار از پرداختکنندگان (بیمار و حافظ سلامت) استفاده مشتری را سخت دید. Teladoc استفاده % 8 را 4 برابر صنعت میفروشد. تصور کنید Slack با افتخار بگوید فقط %8 استفاده میکنند!
کارکنان شرکت موفق فروشنده به Self-Insured Employers گفتند برای هر مشتری کمپین میسازند. سختی پذیرش با فروش طولانی و بازاریابی مصرفکننده خطر چندلایه میسازد. دسترسی به مشتری سلامت سخت است: پایگاه بیمه بهروز نیست، نشانی و تماس غلط و پرونده تکراری/حذفشده دارد. موفق باشید!
در نهایت، افزون بر عوامل دیگر، محدودیت نسبت زیان پزشکی انگیزه منفی برای کاهش هزینه بیمه میسازد. برای اطلاعات بیشتر، نوشته Sidney Primas شرح میدهد چرا افزایش قیمت خدمات سلامت برای بیمه سودمند است. این توضیح روشن «قاعده 80/20» است:
قاعده 80/20 بیمه سلامت
بیمه قانوناً میتواند حداکثر %20 حقبیمه دریافتی را برای درآمد و هزینه اداری بگیرد. پس برای درآمد بیشتر باید حقبیمه افزایش یابد. اما فقط افزایش Premium ممکن نیست، چون بیمهها باید قیمت رقابتی داشته باشند. راهحل افزایش قیمت خدمات سلامت است.
چه چیزی در دیجیتالیشدن سلامت کم است؟
چه چیزی در صنایع فناورانه هست که اینجا نیست؟
در سلامت اجرای نهایی، استقرار و پایلوت فرایند پذیرش را متوقف میکند. برعکس از دنیای software-as-a-service ساده و تکرارپذیر آموختهایم بهترین نرمافزارها با خودخدمتی شروع میشوند. در سلامت هرگز چنین نرمافزاری توسعه نمییابد. چرا نه؟ برای برنامه خودخدمتی یا شکلهای پیشرفت سریع چه کم داریم؟ 3 مورد به ذهن میرسد: کمبود پذیرنده زودهنگام، بستر آزمون کمهزینه و سختی ادغام.
- سازمان کوچک پذیرنده کم است و ادغام سازمانی بدترش میکند. برخلاف کسبوکار کوچک، جراحی برای پذیرش ابزار تازه طراحی نشده. در بیمه کوچکپذیرنده قابلتصور نیست، مقیاس لازم دارد. Oscar Health و Clover Health نزدیکاند، ولی در رشد هنوز بیمه را قطعهبندی میکنند.
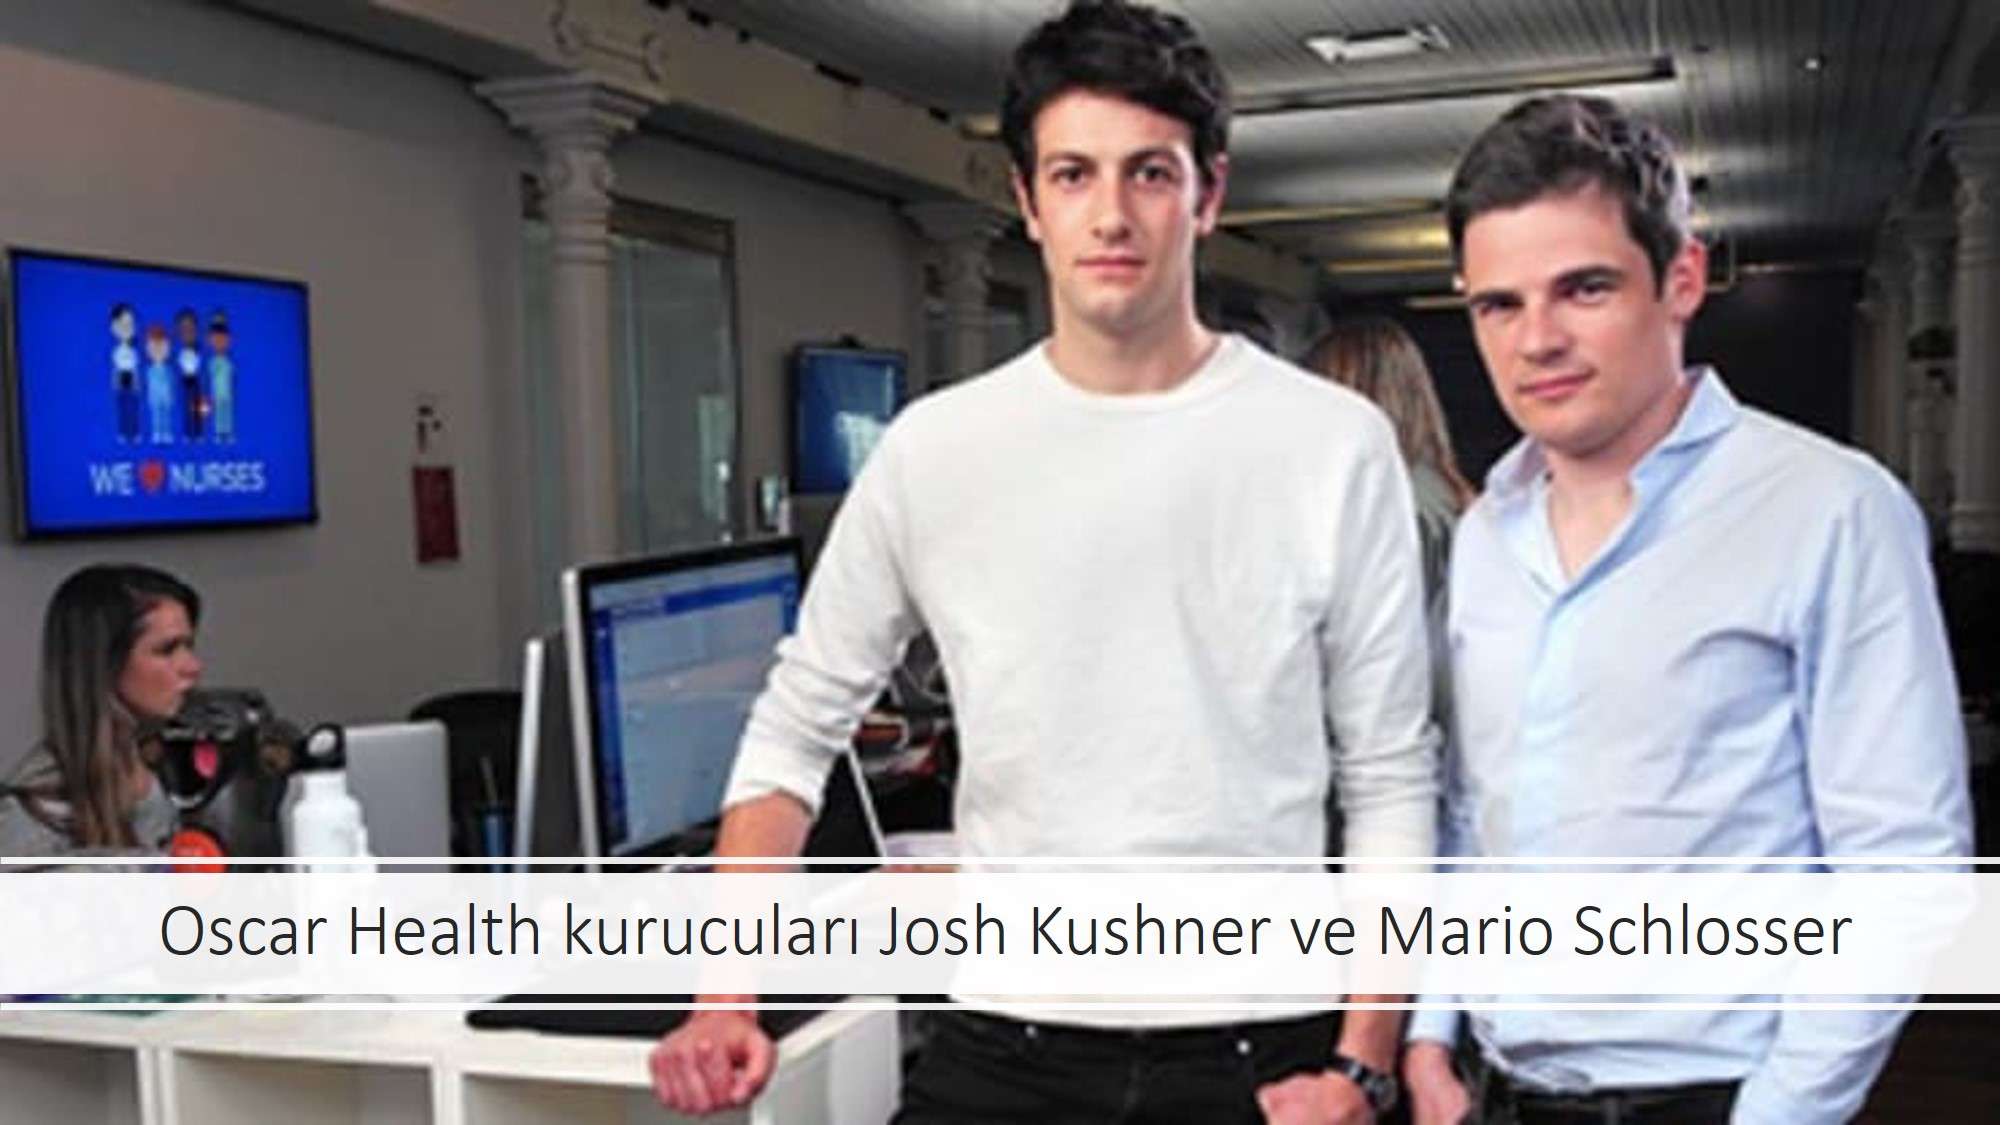
- تداوم خدمت و ادغام در نظام موجود تقریباً ناممکن است. پلتفرم اندکی برای ساخت برنامه سلامت مانند استفاده از APIهای AWS، Plaid و Stripe وجود دارد. لایه پلتفرمی که شرکتها برای برنامه دیجیتال مانند Eligible و TruePill میسازند این را تغییر میدهد. البته بزرگترین مشکل تعاملپذیری داده سلامت است و هنوز حل نشده است. این کار تبادل داده میان برنامه دیجیتال و نظام سلامت را ممکن میکند. ادغام با این سیستمها به علت نقاط پایانی غیرضروری و خطر بیمیلی به اشتراک داده، فرایند توسعه طولانی میخواهد.
- کانال توزیع مانع راهحل مشتریمحور است. انگیزه بنگاه با کاربر متفاوت است، چه کاربر بیمار باشد چه پزشک. نتیجه تجربه کندی که هرگز استفاده نمیشود پدید میآید و به استفاده کم میانجامد. سلامت به برنامهای با وسواس مشتری مانند فناوری نیاز دارد، نه چکلیست قابلیت برای فروش بنگاه مانند شرکتهای پرونده الکترونیک.

نتیجه من؟ سلامت پیچیده است و دیجیتال استثنا نیست. خطی تغییر نمیدهد؛ رادیکال یا قوی سیاه لازم است. متفاوتاندیش لازم است؛ مگر فناوری همین را بهتر نمیکند؟
از شکست چه آموختیم؟ چگونه بهتر کنیم
بیش از سه سال بخش عمده وقتم را به فکر ایجاد تغییر بزرگ در خدمات سلامت گذراندهام. فهمیدهام برای آغاز تغییر بهجای یک بازیگر و نیازش باید در سطح سیستم فکر کنیم . تعامل بازیگران سلامت این رویکرد را ناکام کرده است. نامش را سیستم سلامت گذاشتهایم، ولی هنوز برای قطعه منفرد و کوچک راهحل میسازیم.
راهحل خلاق هست. شاید بهترین go-to-market خودبیمهگر کارفرما (SIEs) بود. Grand Rounds و Livongo هماهنگی انگیزه را دیدند و پیشگام شدند. مدتی خوب بود، ولی با اشباع هدفگیری SIE سخت شد.
کارفرمای بزرگ «با داده و فناوری بهرهوری سلامت را بهتر میکنیم» را صدها بار شنیده. CFO و منابع انسانی تحلیل هزینه و انگیزه داخلی را خوب نمیدانند و از پرداخت درآمد بیرونی که اخراج بیاورد دوری میکنند. بار وعده «هزینه را کم میکنم» سنگین شده است. از مدیر شخص ثالث حل میخواهند، سپس باز با بیمه بزرگ سروکار دارید.
Full stack هم بار پیچیده درآمد بیرونیِ انگیزه را کم کرد (در فناوری یعنی توسعه همه سیستم از رابط تا پایگاه و معماری). شاید زود باشد، ولی بعضی انقلابیترینها همیناند. Omada Health و One Medical با استخدام ارائهدهنده خود و فروش مستقیم به کارفرمای خودتأمین و بیمه مشکل پذیرش ابزار را رد کردند. همزمان فروش بنگاه و بازاریابی مصرفکننده سخت است. مهمتر به علت تمرکز شرکتی بهجای محصول بر فروش و بازاریابی پیش میروند.
دیجیتال سلامت همچنین در تعادل مجازیسازی و تماس مشتری پیدا کند. گروهی بر خدمت کارآمد و کمقیمت برای بیمار کمپیچیدگی که مراقبت اضافه نمیخواهد، مانند Hims و Roman مستقیممصرفکننده، متمرکزند. گروه دیگر برای بیمار پرپیچیدگی با چند بیماری مزمن نیازمند درمان و مدیریت فراوان، خدمت کاملاً دستی گران میدهد.
ChenMed، Iora Health و Landmark Health اولیه و مدیریت جدید را ببینید. جذاباند، اما موفقیتشان از دستیتر و فشردهتر بودن کار سلامت است . بهجای کاهش کار دستی، به سمت بیشتر میرویم! باید حق همه این شرکتها را برای مدل نوآورانه بهبود کیفیت و هزینه ادا کرد؛ ولی این گام جلو در یک جهت، همزمان گامی عقب در جهت دیگر است.
Full stackهای Virta Health و Omada نیز عمدتاً دستیاند. راز صنعت از تجربه من: خدمت فناوریپشتیبان یعنی «نرمافزارمان تفاوت کمی در خدمت میدهد». هنوز کسی پشت صحنه مستقیم با بیمار است. تقریباً همه چنیناند، شکل دیگری از تدریجگرایی مهارنشده. کسی ساختار هزینه ارائه را مؤثر تغییر نداده. چگونه خدمت را محصول تولیدانبوه کنیم؟ کلید اقتصاد منصفانه و کارآمد «بهبود خدمات» است. باید بهویژه برای پیچیدههای نیازمند دسترسی، گسترش دهیم. داروی با هزینه حاشیهای نزدیک صفر لازم است.
اما درس هست: اگر بخواهید به کنارهمآمدن اجزا فکر کنید، میتوانید سلامت را تغییر دهید . در کندخواندن سلامت سوءتفاهم اساسی هست. بله زمانبندی به علت ماهیت محلی و نرخ طبیعی تغییر کند است. ولی وقتی تحول به نظام میرسد سریع میآید. آیا میتوان نمونه یافت، علت زیربنایی را فهمید و برای پیشرفت دوباره ایجادش کرد؟
1. تغییر سیاست
اکنون به واقعیت برگردیم. تغییر سیاست در سلامت تفاوت عظیم ایجاد میکند و شرکت تحولدهنده بازار بهره برده است. مثال پرونده الکترونیک Epic Systems و Cerner است. ارزش Cerner 20 میلیارد $ و Epic خصوصی نصف ارزش Cerner تخمین زده میشود. هر دو از 1979 فعالاند، ولی تا 10 سال اخیر عظیم نبودند. این زمانبندی رشد صنعت پرونده الکترونیک در 10 سال گذشته را بازمیتاباند. جدول پذیرش فناوری بیمارستان در 6 سال را ببینید؛ تغییری عظیم است.
چرا؟ در 2008 دولت Obama قانون HITECH مشوق ارائهدهنده پرونده الکترونیک را اجرا کرد. شرکتها سیاست را فرصت اقتصادی کردند. Oscar Health و Medicare Advantageهای دوران Obamacare را هم باید یاد کرد.
2. تهدید وجودی
اگر منتظر فهم دولت فدرال نیستید، خبر خوب: راه دیگری به نام تهدید وجودی هست. ترساندن نهاد سلامت نیز شرکت سرمایهگذاریمقیاس ساخته است. انگیزه کل سیستم مقاومت در برابر تغییر، اجازه افزایش هزینه و سودبردن تدریجی از آن است. شرکت پرگردش کمحاشیه تا قوی سیاهی نبیند که واقعاً یا در ادراک تهدید وجودی کسبوکارش باشد مقاومت میکند. ولی وقتی آن را ببیند سریع حرکت میکند. مثال خوب؟ محبوب من درمانگاهها هستند.
از اوایل 1990 حدود 9,000 درمانگاه خصوصی تازه آمریکا دیدهایم؛ Starbucks در دوره مشابه 14,000 بوده. خردهفروشی سلامت درصد 65-70 مصرف قهوه رشد میکند. عجیب است؛ چگونه؟
با هماهنگی انگیزه شروع شد: مصرفکننده و بیمه سهولت و قیمت را دوست داشتند. نظام وقتی فهمید اورژانس درآمدزایش به علت این مراکز خالی است وارد شد. اکنون هر بزرگ یا درمانگاه خود یا شریک بیرونی دارد. بترسند حرکت میکنند.
شکست قهرمان مسابقه اطلاعات در سلامت

همه حرکتهای ترسآفرین محصول موفق ندادند. بهترین مثال IBM Watsonبود. در متروی نیویورک تبلیغ تغییر ابدی تشخیص و درمان سرطان گذاشت. با روایت خطر طوفان کامل شد. Watson Health با Memorial Sloan Kettering و MD Anderson شریک بود؛ MD Anderson مقدار 62 میلیون $ گذاشت. وقتی فهمیدند هیجان بازاریابی است، فرو ریخت. Watson را غارت خودخواهانه، غیراخلاقی و ناشیانه میبینم که بدگمانی بلندمدت پزشک و سیستم به فناوری ساخت.
مثال دیگر Intuitive Surgical با ارزش 60 میلیارد $ و ربات برای بهبود موفقیت عمل است. روایت عالی: ربات با موتور قوی و دقت جراحی جای جراح را میگیرد. با فروش Da Vinci غول شد. مشکل اینکه شاید چندان خوب نباشند. حتی نتیجه بدتر نشان داده شد! (نخستین مقایسه جراحی رباتیک و باز پروستات). مشکلات مهم دیگر هم ممکن است. و مشکل: کسی اهمیت نمیدهد! وقتی بیمار به UCF بگوید «میخواهم Stanford عمل شوم چون ربات دارند؛ شما دارید؟» بپرسد و UCSF با داده فراوان بخواهد بگوید جراحانش بهترند، دیگر کار تمام است؛ بیمار Stanford میرود. روایت گیرا و تهدید ارائهشده به شرکت سلامت، پذیرش را ضروری میکند. به نظر من وجه مشترک Intuitive و Watson این است که ماشین بازاریابی رواییِ تهدید وجودی با فناوری زیر انتظار است.
دیگر تهدیدهای وجودی دیدهشده در سلامت کجاست؟ حوزه بزرگ شرکتهای مستقیم با مصرفکننده مانند Hims، Nuryx و Roman است. Hims با قرص نعوظ و ریزش مو سال اول از 0 به 100 میلیون $ رسید (ویاگرا با تلفن دم در میآید). چنین رشدی جای دیگری در سلامت نیست. آینده این شرکتها نامعلوم، ولی تحول، ترس و توجه زیاد روشن است. بازیگران قدیمی ناراضیاند و از «کارخانه قرص» تا «ایمنی بیمار» و «اسباببازی است» استدلال میکنند. قبلاً شنیدهاید؟
در بسیاری جهات مقاومت سلامت به دیجیتالیشدن از صنایع دیگر متفاوت نیست. چگونه دامنه این رویکردها را برای مسائل جدی و پیچیده گسترش دهیم؟ برای پذیرش بزرگمقیاس و توانمندسازی بیمار چه میتوان قرض گرفت؟
تورم و تدریجگرایی
راه سوم تغییر سیستم عرضه چیز تورمی یا تدریجی است. تورم در سلامت خوب کار میکند. سختی کاهش هزینه این است که از درآمد دیگری کم میکنید. در حالت تورمی همه پول درمیآورند، پس میپذیرند.
تورم حاکم است. برای فروش به بزرگها قاشققاشق بدهید. چشمانداز بزرگ را نمیفهمند؛ مشکل ساده آشنا را فهمیدنی حل کنید. جداکردن مشکل ساده ولی مهم سخت است، اما بهترین ورود است. برخلاف دیگر حوزهها فراتررفتن از محل اول سخت بوده. Patient Ping مثال است؛ مشکل آشنا و جدا را ساده حل کردند و رشد کردند.
راه سادهسازی روایت دیگر انباشت شواهد کارکرد راهحلاست. Virta با پژوهش منتشرشده کرد. سخت و زمانبر ولی راه عرضه تدریج و دسترسی به بزرگهاست. زمانشان طولانی است؛ بازده سرمایهگذار 7-8 ساله به آزمون تصادفی 2 ساله فرصت نمیدهد. شاید Omada میانه خوب است: پژوهش قبلی برنامه پیشگیری دیابت را فناورانه تجاری کرد.
اکنون چه؟
از حرف فروش طولانی و مرگ شرکت امیدوارکننده با محصول خوب خستهام . میخواهم مردم بهصورت سیستماتیک فکر کنند چگونه میتوان تغییر را وارد سیستمهایی کرد که به آن نیاز دارند. سرمایهگذار باید خطر مدل کسبوکار بپذیرد — اگر مدل زیربنایی خراب است، چرا به سازگار با اکنون پول بدهید نه تغییردهنده؟ بنیانگذار باید بزرگتر و مؤثرتر هدف بگیرد، با چشمانداز و شناخت شکاف مهمی که استارتاپ و مسئله ورشکستکننده جامعه میتواند بسازد.
بیمه و ارائهدهنده باید محیط آزمون سریع و اثبات برای کوچکها بسازند. بدانید بیشتر شکست میخورند. بر توسعه محصول تمرکز کنید، نه آزمون بینقصها. ظرفیت گسترده خدمات را برای راهحلهای قوی ناسازگار با مدل سنتی به کار ببرید. بزرگ لازم نیست: %1 بیماران. مطمئن شوید رهبران داخلی درست پشتیباناند و سرعت حفظ میشود. آزمون و تکرار سریع مسئولانه شرکتها را ممکن کنید.
سیاستمداران باید آثار ثانویه مشوقهای خود را واقعاً بفهمند و با اهل دره درباره تبدیل تغییر قانون به تغییر فناوری صحبت کنند. بازپرداخت ابزار دیجیتال، تعامل داده، استقرار AI و رویکرد بیمارمحور همگی مدل کسبوکار تازه میسازند. قانون سلامت دیجیتال شاید بیشترین نیاز به جرقه تغییر را دارد.
ماجرای تسریع تغییر سلامت 3 سالونیم زندگیام را گرفته و روشن میبینم در آستانه چیزهای بزرگیم. باید فکر تدریجی و تمرکز بر موجود را کنار بگذاریم؛ بر ممکن تمرکز کنیم. تغییر مثبت میآید و باید آن را عملی کنیم.
منابع
Why digital health has been such a disappointment, and how to change that.
cnbc.com - 15 Dec 2019
آیا این مقاله برای شما مفید بود؟
بازخورد شما به بهبود محتوای ما کمک میکند.




نظرهای خوانندگان
نظر خود را بنویسید
نام و دیدگاه شما فقط پس از تأیید مدیر منتشر میشود. نشانی ایمیل شما هرگز به بازدیدکنندگان نمایش داده نمیشود.
اولین نظر را شما بنویسید.