
Neuerungen und Entdeckungen in der Onkologie – 2020

In diesem Artikel
Zu Beginn der kommenden 10 Jahre bewerten wir in diesem Beitrag die Entwicklungen in der Onkologie sowie den ungedeckten Bedarf. Welche neuen Therapien wird es geben, und was werden sie den Patienten bieten?
In den vergangenen 50 Jahren haben sich die Ergebnisse für Menschen mit einer Krebsdiagnose verändert. Während die 5-Jahres-Überlebensraten in den 1970er-Jahren bei 30-40% lagen, erreichten sie 2010 bereits 70%; heute sind die Zahlen noch günstiger (Quelle 1).
Die zunehmend besseren Behandlungsergebnisse haben 3 wesentliche Ursachen:
- Maßnahmen der öffentlichen Gesundheit (wie Schulungen zur Raucherentwöhnung),
- Verbesserte Gesundheitsleistungen (wie Früherkennungsuntersuchungen) und
- Neue Medikamente und ihre Kombinationen.
Diese Fortschritte haben bestimmte Diagnosen, die früher als terminal galten, zu chronischen Erkrankungen gemacht. Beispielsweise ist bei den meisten Patienten mit multiplem Myelom oder Prostatakrebs heute die Wahrscheinlichkeit höher, an einer anderen Ursache als Krebs zu sterben. Eine weitere Seite dieser Entwicklung zeigt sich im Arzneimittelmarkt: Onkologische Medikamente machten 2019 weltweit 143 Milliarden Dollar der Umsätze mit patentgeschützten, zugelassenen Arzneimitteln aus. Das entspricht etwa 20 Prozent aller Arzneimittelumsätze weltweit (2). Analysten erwarten ein weiteres jährliches Wachstum von 12% und einen Umsatz mit Krebsmedikamenten von 250 Milliarden Dollar im Jahr 2024.
Es bleibt jedoch noch viel zu tun. Bei Bauchspeicheldrüsenkrebs, Glioblastomen (GBM, Hirntumoren) und nichtkleinzelligem Lungenkrebs (KHDAK, der häufigsten Form von Lungenkrebs) liegen die 5-Jahres-Überlebensraten weiterhin unter 50%. Diese drei Krebsarten machen weltweit jährlich fast 2,5 Millionen neue Diagnosen aus (3). Trotz der Begeisterung und Fortschritte durch den Einsatz der Immuntherapie bei Lungenkrebs liegen die 5-Jahres-Überlebensraten bei fortgeschrittenem KHDAK bei etwa 25%; vor Einführung der Immuntherapie lagen sie bei ungefähr 10% (4).
Zudem zeigen sich deutliche geografische Unterschiede. Die jüngsten EUROCARE-5-Ergebnisse berichten für Non-Hodgkin-Lymphome (NHL) geografisch unterschiedliche 5-Jahres-Überlebensraten: 63 Prozent in Nordeuropa und 50 Prozent in Osteuropa. Brustkrebs weist ebenfalls geografisch unterschiedliche 10-Jahres-Überlebensraten auf: 76% in Nordeuropa und 65% in Osteuropa (5). In China liegen die Ergebnisse zwar noch hinter denen von Ländern mit weiterentwickeltem Gesundheitswesen zurück, sie haben sich aber deutlich verbessert. Beispielsweise wird die 5-Jahres-Überlebensrate über alle Krebsarten für 2013 diagnostizierte Patienten auf etwa 40% geschätzt, gegenüber rund 30% bei Diagnosen im Jahr 2003 (6). China hat dennoch erhebliche Möglichkeiten, den jährlich 4 Millionen neu diagnostizierten Krebspatienten mehr Innovationen zugänglich zu machen.
Innovationen in der Onkologie gewinnen an Tempo
Für den Brustkrebs-Subtyp HER2 wurde als erstes zielgerichtetes Medikament Herceptin 1999 zugelassen – es gilt auch als eine der ersten zielgerichteten Therapien der Onkologie. Bis zur Zulassung eines zweiten gegen HER2 gerichteten Medikaments vergingen 8 Jahre. Dagegen lagen zwischen dem ersten 2013 auf den Markt gekommenen, die Behandlung von Eierstockkrebs verändernden PARP-Inhibitor und dem nächsten weniger als 2 Jahre. Weltweit kommen neue Innovationswellen für Patienten immer schneller voran. Für die Immunonkologie werden weitere Dynamik und Innovationen erwartet. Mehr als 550 Wirkstoffe für Zell- und Gentherapien befinden sich in der klinischen Entwicklung.
Dieser Artikel ist überwiegend eine Übersetzung des von McKinsey & Company erstellten Beitrags “Delivering innovation: 2020 oncology market Outlook”. Er untersucht den aktuellen weltweiten Markt für Krebsmedikamente, um aufzuzeigen, wo investiert wird, wo der größte ungedeckte Bedarf besteht und wo der Wettbewerb am stärksten ist. Die Analyse identifiziert außerdem 5 entscheidende Trends, die den strategischen Fokus führender Onkologieunternehmen und möglicherweise sogar das Gesicht des Onkologiemarkts verändern könnten.
Die Onkologie ist weltweit das größte Therapiegebiet, und die Arzneimittelentwicklung ist äußerst wettbewerbsintensiv
Fortschritte in der Onkologie haben die Behandlungsergebnisse erheblich verbessert (Grafik 1). Angesichts umfassender Investitionen in onkologische Forschung und Entwicklung sind sich Fachleute aus Wissenschaft und Industrie jedoch einig, dass weiterhin viel zu tun bleibt. Mit schätzungsweise 1700 klinischen Wirkstoffkandidaten in Entwicklung – etwa einem Drittel aller klinischen Studien über alle Erkrankungen hinweg – steht die Onkologie im Fokus der 10 größten Pharmaunternehmen (7).
Allein in den USA laufen zu nichtkleinzelligem Lungenkrebs (KHDAK) ungefähr 100 aktive klinische Phase-III-Studien, die 75 Tausend Patienten umfassen. Bei akuter lymphatischer Leukämie (ALL) müssen mehr als 32 Tausend Patienten in rund 25 laufende klinische Studien in den USA aufgenommen werden – mehr als die Zahl neuer Diagnosen in einem einzigen Jahr (8).

Neben umfangreicher Forschung und Entwicklung bei großen Pharmaunternehmen und zahlreichen auf klinische Produkte ausgerichteten Biotechnologiefirmen gab es milliardenschwere Übernahmen und Partnerschaften in der Onkologie. Beispiele sind Pfizers Kauf von Array BioPharma für 11 Milliarden Dollar 2019 und die 3 Milliarden Dollar schwere Kooperation zwischen AbbVie und Genmab zu bispezifischen Antikörpern. Die Begeisterung für onkologische Zielstrukturen führte zu hohen Übernahmeaufschlägen. In den vergangenen fünf Jahren lag der durchschnittliche Aufschlag bei Onkologieübernahmen mit einem Transaktionswert über 5 Milliarden Dollar bei etwa 100 Prozent.
Sollten sich historische Trends wiederholen, wird jedoch nur ein kleiner Teil dieser Wirkstoffe den künftigen Markt prägen (Grafik 2). Die Entwicklung eines neuen Krebsmedikaments ist äußerst anspruchsvoll. Die gegenwärtige Erfolgsrate – von der ersten Anwendung am Menschen, also Phase-1, bis zur von der FDA erteilten Zulassung – liegt in der Onkologie nur bei etwa 9,6 Prozent. Die durchschnittliche Entwicklungsdauer beträgt 9,5 Jahre (9) (Grafik 3).


Der Onkologiemarkt umfasst verschiedene Krebsarten und Stadien
Obwohl Krebs häufig als eine einzige Erkrankung betrachtet wird, gibt es 20 häufige und mehr als 100 Hauptkrebsarten, deren Namen viele leicht aufzählen können. Einschließlich der Subtypen und seltenen Tumoren überschreitet die Zahl tausend. Mehr als die Hälfte aller Krebserkrankungen entfällt jedoch auf die folgenden 6 häufigen Arten: Lungen-, Brust-, kolorektale, Prostata-, Haut- und Magenkrebserkrankungen.
2019 entfielen auf Medikamente gegen Brustkrebs, multiples Myelom, nichtkleinzelligen Lungenkrebs (KHDAK), Prostatakrebs und Non-Hodgkin-Lymphome Umsätze von 90 Milliarden Dollar, also 68 Prozent des Marktes. Bis 2024 wird ein Anstieg auf 141 Milliarden Dollar beziehungsweise 64 Prozent des Marktes erwartet, vor allem durch den zunehmenden Einsatz der Immuntherapie bei KHDAK (10). Jede dieser 5 Krebsarten ist häufig und mit ungedecktem Bedarf verbunden; der Großteil der Umsätze entfällt jedoch auf wenige Medikamente (Grafik 4).

Die Umsätze mit Krebsmedikamenten werden bis 2024 voraussichtlich 250 Milliarden Dollar erreichen
Das Wachstum der Onkologie wird von 4 vorrangigen Trends beeinflusst:
- Wachstumspotenzial in bestehenden Märkten. Ein Beispiel ist der Einsatz neuer Medikamente, die zunächst für fortgeschrittene Krebserkrankungen zugelassen wurden, in früheren Stadien. Damit steigt der Anteil der Patienten, die von einem neuen Krebsmedikament profitieren, und entsprechend dessen Nutzung. Wichtige Krebsarten in diesem Zusammenhang sind multiples Myelom, HER2- und hormonpositiver Brustkrebs, Prostatakrebs, Nierenkrebs, ALK-positiver Lungenkrebs und EGFR-positiver Lungenkrebs.
- Behandlungsergebnisse, die weiterhin nicht das gewünschte Niveau erreichen. Bei den meisten fortgeschrittenen Krebserkrankungen liegt das 5-Jahres-Überleben unter 50%. Dies unterstreicht den großen ungedeckten Bedarf an Forschung und Entwicklung wirksamerer Therapien. Dazu zählen insbesondere kolorektaler Krebs, Leberkrebs, Bauchspeicheldrüsenkrebs und Erkrankungen ohne zielgerichtete Behandlungsoption wie nichtkleinzelliger Lungenkrebs (KHDAK).
- Große Patientengruppen ohne zufriedenstellende Therapien, obwohl es sich nicht um die häufigsten Krebsarten handelt. Bei den meisten Krebsarten dieser Gruppe liegt das 5-Jahres-Überleben in fortgeschrittenen Stadien unter 30%. Obwohl sie nicht zu den 5 häufigsten Krebsarten zählen, bleibt die Chemotherapie Standard, da innovative Therapien noch nicht verfügbar sind. Dazu gehören insbesondere Weichteilsarkome, gastrointestinale Stromatumoren, dreifach negativer Brustkrebs, kleinzelliger Lungenkrebs, Eierstockkrebs, Gebärmutterkrebs und Speiseröhrenkrebs.
- Krebserkrankungen in Nischenbereichen. Arzneimittelentwickler können sich dafür entscheiden, häufige Krebsgruppen außerhalb der 10 häufigsten Krebsarten anzugehen. Bei manchen Erkrankungen wie dem aggressiven Hirntumor Glioblastom (GBM) ist der ungedeckte Bedarf sehr hoch; wirksame Therapien zu entwickeln und auf den Markt zu bringen, erfordert jedoch einen neuen Ansatz. Denn die Biologie dieser Krebsarten ist weniger gut geklärt, oder sie sind gegenüber vielen Therapieformen primär resistent. Dazu zählen insbesondere T-Zell-Krebserkrankungen, Schilddrüsenkrebs und Glioblastome.

Aktuelle neue Trends könnten die Onkologie über Jahre prägen
Trotz der bisherigen Erfolge der Pharmaindustrie in der Onkologie muss der große ungedeckte Bedarf weiter angegangen werden. 5 bahnbrechende Entwicklungen werden die sich bereits wandelnde Innovationslandschaft der Onkologie weiterhin beeinflussen.
1. Neue Zell- und Gentherapien
In den vergangenen fünf Jahren ist die Begeisterung für neue Verfahren wie zelluläre Therapien, virale Vektoren, RNA-Therapien und Stammzelltherapien gewachsen. In der Onkologie wurden zwei T-Zell-Therapien mit chimärem Antigenrezeptor (CAR T), Kymriah und Yescarta, mit bislang unerreichter Wirksamkeit bei akuter lymphatischer Leukämie (ALL) und diffusem großzelligem B-Zell-Lymphom (DLBCL) zugelassen. Obwohl die weltweiten CAR-T-Anwendungszahlen noch bescheiden sind – bisher wurden nur wenige hundert Patienten behandelt –, werden die Ausgaben für CAR-T-Zell-Therapien 2024 voraussichtlich 6 Milliarden Dollar überschreiten (11).
Zell- und Gentherapien verändern die bisherigen Versorgungsansätze erheblich, insbesondere durch komplexere Herstellungs- und Lieferkettenprozesse bei autologen Therapien, für die körpereigene Stammzellen verwendet werden. Diese Therapien haben längere Vorbereitungszeiten und anspruchsvollere Behandlungsprotokolle. Weil viele Behandlungen das Potenzial einer einmaligen Heilung haben, ist auch der Marktzugang komplexer. Die Erwartungen sind hoch, dass Zell- und Gentherapien ihr versprochenes Potenzial und ihren langfristigen Nutzen entfalten.
2. Präzisionsmedizin
Die Präzisionsmedizin, die das richtige Medikament zur richtigen Zeit zum richtigen Patienten bringt, entwickelt sich rasch. Die Onkologie ist Vorreiterin der Präzisionsmedizin: Bis 2019 wurden mehr als 160 onkologische Biomarker zugelassen, und über 90 Prozent der maßgeblichen klinischen Studien befassen sich mit molekularen Zielstrukturen (12).
Krebserkrankungen werden zunehmend in Subtypen unterteilt. Diese werden nicht mehr durch ihr histologisches, also mikroskopisches Erscheinungsbild, sondern durch genetische Biomarker bestimmt. Immer mehr krebsverursachende genetische Veränderungen lassen sich durch Tests nachweisen und mit Medikamenten der neuen Generation gezielt behandeln. Neben den drei häufigsten Mutationen bei KHDAK, die ALK, die KRAS-Gene und das EGFR-Protein betreffen, gibt es zahlreiche seltenere krebsfördernde Mutationen, deren Häufigkeit 3-4 Prozent nicht übersteigt (13).
Bei vielen fortgeschrittenen soliden, also Organkrebserkrankungen sind umfassende genetische Tests inzwischen ein fester Bestandteil der Therapieplanung. Um ihre Anwendung zu verbreiten, kommen Kooperationen mit Testanbietern und Regierungen sowie die Fortbildung von Ärzten infrage. Das Wissen über onkologische Gentests ist derzeit auch unter Ärzten noch sehr begrenzt.
3. Beschleunigung der Arzneimittelentwicklung
Da sich immer mehr Pharmaunternehmen auf die Onkologie konzentrieren, hat der Wettbewerb um zentrale Zielstrukturen zugenommen. Wir schätzen, dass fast 80 Prozent der neuen klinischen Studien ein bereits vermarktetes Therapiekonzept nachbilden oder gegen 4 oder mehr klinische Wettbewerber antreten (14). Der zunehmende Wettbewerb hat die Entwicklungszeiten verkürzt, und konkurrierende Therapien folgen rasch auf die erste Zulassung. Erfolg erfordert hier neue Entwicklungsansätze, einschließlich einer stärkeren Gewichtung früherer klinischer Studien. Die FDA erteilt Zulassungen inzwischen nicht nur anhand von Phase-III-, sondern auch von Phase-II-Studien. Beispiele sind die in den letzten Jahren unabhängig vom Ursprungsorgan des Tumors anhand von Biomarkern erteilten FDA-Zulassungen: für Tumoren mit MSI-H- oder dMMR-Mutationen und hoher TMB zum Beispiel Pembrolizumab (Keytruda) sowie Larotrectinib (Vitrakvi) bei NTRK-Mutationen.
4. Immunonkologische Kombinationstherapien
Mit der ersten FDA-Zulassung von Ipilimumab (Yervoy) 2011 für das maligne Melanom, einen aggressiven Hautkrebs, wurden die Therapien vieler Krebsarten neu gestaltet. Diese als „Immuncheckpoint-Inhibitoren“ bezeichneten Immuntherapien sind heute für 16 verschiedene Krebsarten und in manchen Situationen, etwa bei MSI-H oder TBM-hoch, unabhängig vom betroffenen Organ von der FDA zugelassen.
Die bekanntesten Immuncheckpoints, gegen die gezielt Medikamente entwickelt werden, sind PD-1, PD-L1 und CTLA4. Pharmaunternehmen haben jedoch auch erheblich investiert, um über 200 weitere Immunmechanismen des Immunsystems zu erforschen (Grafik 7). Auch die kombinierte Anwendung von Immuntherapeutika oder entsprechenden Wirkstoffkandidaten wird in zahlreichen Studien untersucht. Der breite Einsatz von Kombinationstherapien macht die Studienplanung allerdings komplexer, insbesondere wenn beide Kombinationsmedikamente noch nicht zugelassen sind oder der Kombinationspartner für klinische Studien mit zusätzlichen Kosten beschafft werden muss.
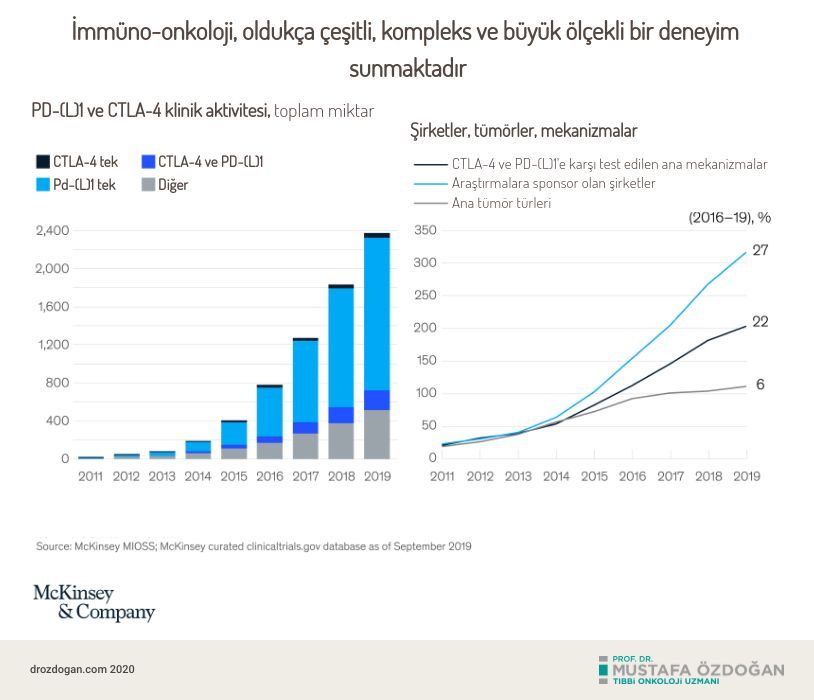
5. Zugang zu neuen Medikamenten und ihre Bereitstellung für Patienten
Die sich wandelnde Landschaft der Arzneimittelforschung verlangt von Pharmaunternehmen, grundsätzlich zu überdenken, wie Medikamente zu Ärzten und Patienten gelangen. Therapieplanungen sind viel komplexer und Patientengruppen kleiner geworden. Bei KHDAK gibt es beispielsweise zahlreiche krebsfördernde Mutationen wie ALK, ROS1, BRAF, NTRK, EGFR, HER2 und MET, für die jeweils eine eigene zielgerichtete Therapie verfügbar ist.
Pharmaunternehmen bieten zunehmend „White-Glove“-Leistungen an, um Patienten über die Auswahl der richtigen Therapie hinaus während anspruchsvoller Behandlungsprotokolle zu unterstützen. Der Begriff bezeichnet einen im Rahmen klinischer Studien erleichterten Zugang zum onkologischen Team, eine bessere Betreuung und eine höhere Zufriedenheit mit der Behandlung.
Die Zahl der FDA-zugelassenen CART-Zell-Therapien wird von 2 im Jahr 2019 voraussichtlich auf 24 im Jahr 2024 steigen. Diese neuen Therapien stehen vor einer Kombination aus Herstellungs- und Vermarktungsproblemen. Etwa 75 Prozent aller CAR-T-Zell-Therapien sind autolog, verwenden also patienteneigene Blut- oder Knochenmarkzellen. Das erfordert eine teure Herstellung einzelner Chargen. Zugleich können CAR-T-Zell-Therapien und andere zelluläre Immuntherapien nur in wenigen Zentren hergestellt werden. Ihre Bereitstellung für Patienten, Leistungserbringer und Kostenträger erfordert ein anspruchsvolles Vermarktungsmodell.
Ein wenig beachtetes Versorgungsmodell mit großer Wirkung: elektronisch erfasste patientenberichtete Ergebnisse
Elektronisch erfasste patientenberichtete Ergebnisse (electronic Patient Reported Outcomes, ePRO) sind direkt vom Patienten berichtete Angaben zum Gesundheitszustand, die ohne Interpretation durch einen Arzt oder einen anderen Gesundheitsberuf in die elektronische Patientenakte aufgenommen werden. Studien der letzten Jahre zeigten folgende Vorteile einer Einbindung von ePRO in die onkologische Therapieplanung:
- Erkennung und Kontrolle von Beschwerden,
- Lebensqualität,
- Kommunikation,
- Zufriedenheit mit der Behandlung,
- weniger Notaufnahmebesuche und Krankenhausaufenthalte,
- bessere Therapietreue und
- sogar eine längere Überlebenszeit (15).
Über die Entwicklung neuer Medikamente hinaus können elektronisch erfasste patientenberichtete Ergebnisse mit webbasierten Anwendungen zur täglichen oder wöchentlichen Nachbeobachtung dazu beitragen, „der Stimme der Patienten zuzuhören“. ePRO scheint ein Schlüssel zu patientenzentrierter Versorgung zu sein. In den kommenden Jahren werden wir auch erleben, wie ePRO mithilfe geeigneter Strategien in die onkologische Praxis integriert wird.
Fazit
Insgesamt erwarten wir, dass die Onkologie weiterhin erhebliches Potenzial besitzt, Behandlungsergebnisse bedeutend und grundlegend zu verändern. Bei vielen Krebsarten besteht nach wie vor ein großer ungedeckter Bedarf. Die Zahl neu geprüfter Medikamente und die Investitionen der Pharmaindustrie lassen große Innovationen erwarten. Präzisionsmedizin und neue Verfahren, einschließlich zellulärer Therapien, werden fortlaufend erprobt, um die Überlebenszeit zu verlängern und die Lebensqualität zu verbessern. Damit dieses Potenzial genutzt werden kann, müssen Pharmaunternehmen jedoch neue Wege beschreiten: Entwicklungsprozesse beschleunigen, Kombinationstherapien entwickeln und vielleicht vor allem wirksame Wege finden, diese Therapien auf den Markt zu bringen.
Quellen
2. Product sales, EvaluatePharma® July 2020, Evaluate Ltd.
3. Cancer. who.int/news-room/fact-sheets/detail/cancer 12 September 2018
4. Edward B. Garon, Matthew David Hellmann, Enric Carcereny Costa et al. Five-year long-term overall survival for patients with advanced NSCLC treated with pembrolizumab: Results from KEYNOTE-001. ASCO 2019 - LBA9015.
5. Is Europe doing better in cancer care since the 90th?: The latest findings from the EUROCARE-5 study, European Cancer Congress, Vienna, Austria, September 25–29, 2015, eurocare.it.
6. Peter Baade et al., “Changing cancer survival in China during 2003–15: A pooled analysis of 17 population-based cancer registries,” The Lancet, May 2018, Volume 6, Number 5, pp. 555–67, thelancet.com.
7. Compounds in clinical development (Phases I–III) excluding reformulations and biosimilars, Pharmaprojects, 2019, pharmaintelligence.informa.com.
8. Accessed on Clinicaltrials.gov, October 24, 2019. Includes interventional trials where recruitment status is one of the following: recruiting, active, not recruiting, or enrolling by invitation.
9. McKinsey analysis of success rate based on oncology development projects excluding reformulations and biosimilars between 2008 and 2018; time-to-market based on average time in phase for successful phases based on oncology development projects excluding reformulations and biosimilars between 2010 and 2018; see Pharmaprojects, 2019, pharmaintelligence.informa.com.
10. Product estimates, EvaluatePharma® July 2020, Evaluate Ltd.
11. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, May 30, 2019, nature.com.
12. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, May 30, 2019, nature.com.
13. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, May 30, 2019, nature.com.
14. Pharmaprojects | Informa December 2017. McKinsey analysis based on number of novel assets pursued by MOA (based on primary target), excluding novel assets with undisclosed MOA; see Pharmaprojects, 2017, pharmaintelligence.informa.com.
15. Symptom Monitoring With Patient-Reported Outcomes During Routine Cancer Treatment: A Randomized Controlled Trial. JOURNAL OF CLINICAL ONCOLOGY.
War dieser Artikel hilfreich?
Ihre Rückmeldung hilft uns, unsere Inhalte zu verbessern.




Leserkommentare
Kommentar verfassen
Ihr Name und Ihr Kommentar werden erst nach Freigabe durch die Administration veröffentlicht. Ihre E-Mail-Adresse wird Besuchern niemals angezeigt.
Schreiben Sie den ersten Kommentar.