
Инновации и открытия в онкологии — 2020

В этой статье
На пороге предстоящих 10 лет мы рассматриваем онкологию, её достижения и неудовлетворённые потребности. Какими будут новые методы лечения и что они предложат пациентам?
За последние 50 лет исходы заболевания у людей с диагнозом рак изменились. Если в 1970-х годах 5-летняя выживаемость пациентов с диагнозом рак составляла 30-40%, то к 2010 году она достигла 70%; сегодня цифры ещё более обнадёживающие (источник 1).
Улучшение исходов рака имеет 3 основные причины:
- Меры общественного здравоохранения (например, обучение отказу от курения),
- Улучшение медицинской помощи (например, методы скрининга для ранней диагностики) и
- Новые препараты и их сочетания.
Эти достижения превратили некоторые диагнозы, прежде считавшиеся терминальными (последней стадией), в хронические заболевания. Например, сегодня у большинства пациентов с диагнозом множественная миелома или рак простаты вероятность смерти от состояний, не связанных с раком, выше. Другая сторона этих достижений в онкологии проявилась на рынке лекарств: в 2019 году на онкологические препараты пришлось 143 миллиарда долларов мировых продаж патентованных одобренных лекарств. Эта сумма соответствует примерно 20 процентам всех мировых продаж лекарств (2). Аналитики прогнозируют продолжение роста на 12% в год и достижение продажами онкологических препаратов 250 миллиардов долларов к 2024 году.
Однако сделать предстоит ещё очень многое. Рак поджелудочной железы, глиобластома (GBM, опухоль мозга) и немелкоклеточный рак лёгкого (KHDAK, наиболее распространённая форма рака лёгкого) сохраняют 5-летнюю выживаемость ниже 50%. Эти три вида рака составляют около 2,5 миллиона новых диагнозов во всём мире ежегодно (3). Несмотря на энтузиазм и достижения, связанные с применением при раке лёгкого иммунотерапии, 5-летняя выживаемость при распространённом KHDAK составляет около 25%; до иммунотерапии этот показатель был около 10% (4).
Более того, мы наблюдаем значительные географические различия в исходах. Недавно опубликованные результаты EUROCARE-5 сообщают для неходжкинской лимфомы (NHL) о географически различающейся 5-летней выживаемости: 63 процента в Северной Европе и 50 процентов в Восточной Европе. Рак молочной железы тоже демонстрирует географические различия в 10-летней выживаемости: 76% в Северной Европе и 65% в Восточной Европе (5). В Китае исходы заметно улучшились, хотя всё ещё отстают от стран с развитым здравоохранением: например, 5-летняя выживаемость при всех видах рака оценивается примерно в 40% для людей с диагнозом, установленным в 2013 году, тогда как для получивших диагноз в 2003 году она составляла около 30% (6). Тем не менее у Китая остаются значительные возможности предоставить больше инноваций 4 миллионам пациентов, которым рак диагностируют ежегодно.
Инновации в онкологии ускорились
Первый таргетный препарат против подтипа рака молочной железы, связанного с HER2, — Herceptin — был одобрен в 1999 году и считается одним из первых методов таргетной терапии в онкологии. После этого до одобрения второго препарата против HER2 прошло 8 лет; в то же время после выхода на рынок в 2013 году первого изменившего лечение рака яичников ингибитора PARP до следующего прошло менее 2 лет. Во всём мире очередная волна инноваций для пациентов продвигается всё более быстрыми темпами. Иммуноонкологические методы лечения, как ожидается, продолжат набирать обороты и приносить инновации; более 550 клеточных и генотерапевтических агентов находятся на этапе клинической разработки.
Эта статья, в основном представляющая собой перевод подготовленного McKinsey & Company материала «Delivering innovation: 2020 oncology market Outlook», рассматривает текущее состояние мирового рынка онкологических препаратов, чтобы определить, где осуществляются инвестиции в онкологию, где сохраняются наиболее значительные неудовлетворённые потребности и где конкуренция наиболее интенсивна. Анализ также выявил 5 важнейших тенденций, способных изменить стратегические приоритеты руководителей онкологического фармацевтического сектора и, возможно, само лицо онкологического рынка.
Онкология — крупнейшая в мире область терапии, а среда разработки лекарств отличается чрезвычайно высокой конкуренцией
Достижения в онкологии значительно улучшили исходы для пациентов (график 1). Но, учитывая масштабные инвестиции академического сообщества и индустрии в онкологические исследования и разработки, мы, специалисты этой области, согласны, что сделать предстоит ещё многое. Онкология находится в центре внимания 10 крупнейших фармацевтических компаний; по оценкам, в клинической разработке находятся 1700 кандидатов в препараты — примерно треть всех клинических исследований заболеваний (7).
Только в США при немелкоклеточном раке лёгкого (KHDAK) проводятся около 100 активных клинических исследований фазы III, что представляет 75 тысяч пациентов. При остром лимфоцитарном лейкозе (ALL) для примерно 25 проводимых в США клинических исследований необходимо набрать более 32 тысяч пациентов — больше, чем число новых диагнозов за один год (8).

Помимо большого объёма исследований и разработок как в крупных фармацевтических компаниях, так и во множестве биотехнологических фирм, сосредоточенных на клинических продуктах, мы наблюдали приобретения и партнёрства в онкологии на миллиарды долларов. Например, покупку Pfizer компании Array BioPharma за 11 миллиардов долларов в 2019 году и сотрудничество AbbVie и Genmab по биспецифическим антителам стоимостью 3 миллиарда долларов… Энтузиазм в отношении онкологических мишеней привёл к высоким премиям за эти компании. За последние пять лет средняя премия при онкологических приобретениях в сделках стоимостью более 5 миллиардов долларов составляла около 100 процентов.
Тем не менее, если прошлые тенденции повторятся, будущий рынок будет определять лишь небольшая часть этих активов (график 2). Разработка нового онкологического препарата — очень сложный процесс; нынешняя вероятность успеха от первого применения у человека, то есть фазы-1, до FDA одобрения в онкологии составляет лишь около 9,6 процента, а средняя продолжительность разработки — 9,5 года (9) (график 3).


Онкологический рынок охватывает множество разных видов и стадий рака
Хотя рак обычно воспринимается как одно заболевание, существует 20 распространённых и более 100 основных видов рака, названия которых легко перечислить. С учётом подтипов и редких опухолей их число превышает тысячу. При этом более половины всех случаев рака приходится на 6 распространённых видов: рак лёгкого, молочной железы, колоректальный, простаты, кожи и желудка.
В 2019 году продажи препаратов для рака молочной железы, множественной миеломы, немелкоклеточного рака лёгкого (KHDAK), рака простаты и неходжкинской лимфомы составляли 90 миллиардов долларов (68 процентов рынка). Ожидается, что к 2024 году продажи вырастут до 141 миллиарда долларов (64 процентов рынка), главным образом за счёт расширения применения иммунотерапии при KHDAK (10). Каждый из этих 5 видов рака характеризуется довольно высокой частотой и неудовлетворёнными потребностями, но основная часть продаж приходится на небольшое число препаратов (график 4).

Прогнозируется, что продажи онкологических препаратов достигнут 250 миллиардов долларов к 2024 году
На рост онкологического рынка влияют 4 приоритетные тенденции:
- Потенциал роста на существующих рынках. Пример — начало применения новых препаратов, впервые одобренных при распространённом раке, на более ранних стадиях. Это повышает долю пациентов, получающих пользу от нового противоракового препарата, и, естественно, объём его применения. Ключевые виды рака в этом контексте — множественная миелома, HER2- и гормоноположительный рак молочной железы, рак простаты, рак почки, ALK-положительный рак лёгкого и EGFR-положительный рак лёгкого.
- Результаты лечения всё ещё не достигают желаемого уровня. Для большинства видов рака на поздних стадиях 5-летняя выживаемость ниже 50%. Это подчёркивает значительную неудовлетворённую потребность в исследованиях и разработке более эффективных методов лечения. В первую очередь в этом контексте вспоминаются колоректальный рак, рак печени, рак поджелудочной железы и KHDAK без возможности таргетной терапии в качестве варианта лечения.
- Большие группы пациентов с не самыми частыми видами рака, для которых нет удовлетворительного лечения. Для большинства раков этой группы 5-летняя выживаемость на поздних стадиях ниже 30%. Хотя эти раки не входят в первую 5 наиболее частых видов рака, инновационные методы лечения пока отсутствуют и химиотерапия остаётся стандартом. Первые приходящие на ум раки в этой области — саркомы мягких тканей, гастроинтестинальные стромальные опухоли, тройной негативный рак молочной железы, мелкоклеточный рак лёгкого, рак яичников, рак матки и рак пищевода.
- Нишевые виды рака. Разработчики лекарств могут выбирать распространённые группы рака за пределами первой 10 самых частых видов. Хотя при некоторых заболеваниях, таких как агрессивная опухоль мозга глиобластома (GBM), неудовлетворённая потребность чрезвычайно высока, разработка и коммерциализация эффективного лечения требуют нового подхода: биология этих раков изучена хуже либо они обладают первичной устойчивостью ко многим видам терапии. В первую очередь в этой области вспоминаются T-клеточные раки, рак щитовидной железы и глиобластома.

Нынешние новые тенденции могут определять онкологию на протяжении многих лет
Несмотря на успешный опыт фармацевтической отрасли в онкологии, значительные неудовлетворённые потребности всё ещё необходимо решать. 5 прорывных достижений продолжат влиять на уже меняющуюся среду онкологических инноваций.
1. Новые клеточные и генные методы лечения
За последние пять лет возрос энтузиазм в отношении новых технологий, включая клеточные методы лечения, вирусные векторы, терапию RNA и лечение стволовыми клетками. В онкологии два метода терапии T-клетками с химерным антигенным рецептором (CAR T), Kymriah и Yescarta, были одобрены с беспрецедентной эффективностью при остром лимфоцитарном лейкозе (ALL) и диффузной крупноклеточной B-клеточной лимфоме (DLBCL). Хотя число применений CAR-T в мире остаётся скромным — лечение получили лишь несколько сотен пациентов, — ожидается, что расходы на терапию CAR T-клетками превысят 6 миллиардов долларов в 2024 году (11).
Клеточная и генная терапия существенно нарушают существующие подходы к медицинской помощи из-за более сложных процессов производства и цепочек поставок, особенно для аутологичного лечения (стволовые клетки, полученные от самого человека). Эти методы также отличаются более длительной подготовкой, более сложными лечебными протоколами и, поскольку многие из них потенциально позволяют добиться излечения за одно применение, более сложными вопросами выхода на рынок. Ожидается, что клеточная и генная терапия смогут раскрыть свой потенциал и долгосрочные преимущества.
2. Прецизионная медицина
Прецизионная медицина, доставляющая нужный препарат нужному пациенту в нужное время, быстро развивается. Онкология — пионер прецизионной медицины: к 2019 году одобрено более 160 онкологических биомаркеров, а свыше 90 процентов основных клинических исследований направлены на молекулярные мишени (12).
Раки всё чаще делят на подтипы, и при их определении роль теперь играют генетические биомаркеры, а не гистологическая (микроскопическая) картина. Каждый день с помощью тестов выявляется всё больше вызывающих рак генетических изменений, на которые можно воздействовать препаратами нового поколения. Например, помимо трёх наиболее частых при KHDAK мутаций (связанных с генами ALK и KRAS и белком EGFR), существует множество более редких запускающих рак мутаций, частота которых не превышает 3-4 процентов (13).
Для многих распространённых солидных (органных) раков комплексные генетические тесты уже стали стандартной частью планирования лечения. Способы расширения применения генетических тестов могут включать сотрудничество с поставщиками тестов и государствами, а также обучение врачей. Сейчас знания об онкологических генетических тестах весьма ограничены, в том числе среди врачей.
3. Ускорение процесса разработки лекарств
По мере того как всё больше фармацевтических компаний сосредоточивается на онкологии, конкуренция за основные мишени становится интенсивнее. По нашим оценкам, около 80 процентов новых клинических исследований посвящены аналогу уже имеющегося на рынке лечения либо конкурируют с 4 или более клиническими разработками (14). Усиление конкуренции сократило процессы разработки препаратов, и конкурирующие методы лечения быстро следуют за первым одобрением. Успех в такой среде требует изучать новые подходы к разработке лекарств, в том числе придавать больший вес предшествующим клиническим исследованиям. Теперь FDA выдаёт одобрения не только по результатам исследований фазы-III, но и по исследованиям фазы-II. Примерами служат недавние одобрения FDA независимо от органа происхождения опухоли, в зависимости от биомаркера: мутаций MSI-H или dMMR и TMB-высоких опухолей — пембролизумаб (Keytruda), а также ларотректиниб (Vitrakvi) для мутаций NTRK как примеры таких препаратов.
4. Комбинированная иммуноонкологическая терапия
Начиная с одобрения FDA в 2011 году ипилимумаба (Yervoy) при агрессивном раке кожи — злокачественной меланоме, — лечение многих видов рака изменилось. Эти виды иммунотерапии, называемые «ингибиторами иммунных контрольных точек», сегодня одобрены FDA при 16 разных видах рака, а в некоторых ситуациях (MSI-H или TBM-высокий) — независимо от органа.
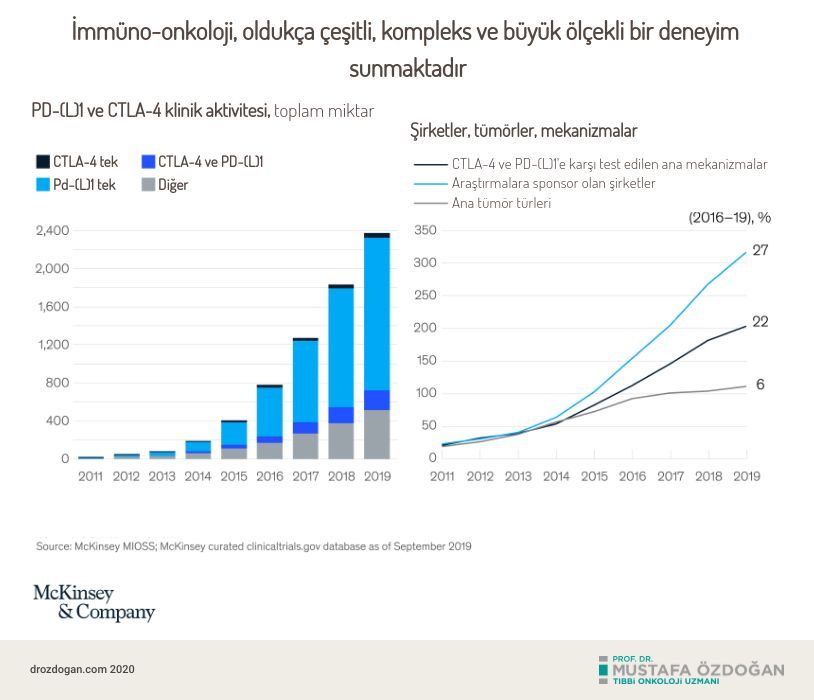
Самые известные иммунные контрольные точки, на которые направлена разработка препаратов, — PD-1, PD-L1 и CTLA4, но фармацевтические компании вложили значительные средства в изучение более 200 других иммунных (иммунной системы) механизмов помимо этих контрольных точек (график 7). Многочисленные исследования также посвящены совместному применению иммунотерапевтических препаратов или кандидатов в препараты. Однако широкое использование комбинаций усложняет дизайн исследований, особенно если оба комбинируемых препарата ещё не одобрены либо для клинических исследований необходимо приобретать партнёрский препарат для комбинации с дополнительными затратами.
5. Доступ к новым препаратам / доведение их до пациентов
Меняющаяся среда открытия лекарств требует от фармацевтических компаний принципиально переосмыслить способы доставки препаратов врачам и пациентам. Планирование лечения стало намного сложнее, а группы пациентов — меньше: например, внутри KHDAK существует множество запускающих рак мутаций, каждая со своей таргетной терапией, таких как ALK, ROS1, BRAF, NTRK, EGFR, HER2 и MET среди прочих.
Помимо определения правильного лечения, фармацевтические компании всё чаще предоставляют услуги «белых перчаток», чтобы поддерживать пациентов, проходящих сложные лечебные протоколы (так называют более лёгкий, чем обычно, доступ пациентов к онкологической команде в рамках клинических исследований, более качественную помощь и большую удовлетворённость лечением).
Ожидается, что число одобренных FDA методов CART-клеточной терапии увеличится с 2 в 2019 году до 24 в 2024 году. Эти новые методы сталкиваются с сочетанием производственных и коммерческих трудностей. Примерно 75 процентов всех методов CAR T-клеточной терапии аутологичны (используются собственные клетки крови и костного мозга пациента), а значит, требуют затратного подхода с производством отдельной партии. Кроме того, CAR-T-клеточная и другие клеточные иммунотерапии могут производиться лишь в небольшом числе центров и требуют сложной коммерческой модели, чтобы предоставить эти новые методы пациентам, специалистам и плательщикам.
Модель помощи, меняющая ситуацию, но остающаяся в тени: электронные исходы, сообщаемые пациентами
Электронные исходы, сообщаемые пациентами (electronic Patient Reported Outcomes, ePRO) — это внесение в электронную медицинскую карту состояния здоровья, о котором непосредственно сообщил пациент, без интерпретации врачом или другим медицинским работником. Исследования последних лет показали, что включение ePRO в план онкологического лечения имеет следующие преимущества:
- выявление и контроль жалоб,
- качество жизни,
- общение,
- удовлетворённость лечением,
- уменьшение обращений в отделения неотложной помощи и госпитализаций,
- повышение приверженности лечению и
- даже увеличение продолжительности жизни (15).
Помимо открытия новых лекарств, благодаря электронным исходам, сообщаемым пациентами, позволяющим ежедневно или еженедельно наблюдать пациента через веб-приложения, можно «прислушиваться к голосу пациентов». ePRO представляется ключом к помощи, ориентированной на пациента. В ближайшие годы мы также увидим включение ePRO в онкологическую практику с использованием подходящих стратегий.
Заключение
В целом мы надеемся, что онкология продолжит обладать значимым и преобразующим потенциалом для исходов пациентов. Для многих видов рака сохраняются важные неудовлетворённые потребности. И число испытываемых новых препаратов, и инвестиции фармацевтической отрасли показывают, что нас ждут крупные инновации. Прецизионная медицина и новые методы, включая клеточную терапию, непрерывно испытываются для продления жизни пациентов и повышения её качества. Однако реализация этого потенциала потребует от фармацевтических компаний работать по-новому, ускоряя процессы, разрабатывая комбинированное лечение и, возможно, самое важное — находя эффективные способы вывести эти методы лечения на рынок.
Источники
2. Product sales, EvaluatePharma® июль 2020, Evaluate Ltd.
3. Cancer. who.int/news-room/fact-sheets/detail/cancer 12 сентября 2018
4. Edward B. Garon, Matthew David Hellmann, Enric Carcereny Costa и соавт. Five-year long-term overall survival for patients with advanced NSCLC treated with pembrolizumab: Results from KEYNOTE-001. ASCO 2019 - LBA9015.
5. Is Europe doing better in cancer care since the 90th?: The latest findings from the EUROCARE-5 study, European Cancer Congress, Vienna, Austria, 25–29 сентября 2015, eurocare.it.
6. Peter Baade et al., “Changing cancer survival in China during 2003–15: A pooled analysis of 17 population-based cancer registries,” The Lancet, май 2018, Volume 6, Number 5, pp. 555–67, thelancet.com.
7. Compounds in clinical development (Phases I–III) excluding reformulations and biosimilars, Pharmaprojects, 2019, pharmaintelligence.informa.com.
8. Дата обращения к Clinicaltrials.gov: 24 октября 2019. Включены интервенционные исследования с одним из следующих статусов набора: набор участников, активное исследование без набора либо набор по приглашению.
9. McKinsey analysis of success rate based on oncology development projects excluding reformulations and biosimilars between 2008 and 2018; time-to-market based on average time in phase for successful phases based on oncology development projects excluding reformulations and biosimilars between 2010 and 2018; see Pharmaprojects, 2019, pharmaintelligence.informa.com.
10. Product estimates, EvaluatePharma® июль 2020, Evaluate Ltd.
11. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, 30 мая 2019, nature.com.
12. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, 30 мая 2019, nature.com.
13. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, 30 мая 2019, nature.com.
14. Pharmaprojects | Informa декабрь 2017. McKinsey analysis based on number of novel assets pursued by MOA (based on primary target), excluding novel assets with undisclosed MOA; see Pharmaprojects, 2017, pharmaintelligence.informa.com.
15. Symptom Monitoring With Patient-Reported Outcomes During Routine Cancer Treatment: A Randomized Controlled Trial. JOURNAL OF CLINICAL ONCOLOGY.
Эта статья была полезна?
Ваш отзыв помогает нам улучшать материалы.




Комментарии читателей
Оставьте комментарий
Ваше имя и комментарий публикуются только после одобрения администратором. Ваш адрес электронной почты никогда не показывается посетителям.
Будьте первым, кто оставит комментарий.