
Onkologiyada yeniliklər və kəşflər – 2020

Bu məqalədə
Qarşıdakı 10 ilin başlanğıcında onkologiyadakı inkişafı və qarşılanmamış ehtiyacları bu yazıda qiymətləndiririk. Yeni müalicələr nələr olacaq və xəstələrə nə təqdim edəcək?
Son 50 ildə xərçəng diaqnozu qoyulan insanlar üçün xəstəliyin nəticələri dəyişdi. 1970-ci illərdə diaqnoz qoyulanların 5 illik sağqalımı %30-40 olduğu halda, 2010-cu ildə %70-ə çatdı; bu gün rəqəmlər daha ümidvericidir (mənbə 1).
Xərçəng nəticələrinin yaxşılaşmasının 3 əsas səbəbi var:
- İctimai sağlamlıq tədbirləri (siqareti buraxma təlimləri kimi),
- Yaxşılaşdırılmış səhiyyə xidmətləri (erkən diaqnoz üçün skrininq üsulları kimi) və
- Yeni dərmanlar və onların kombinasiyası.
Bu inkişaf bir vaxtlar terminal (son dövr) sayılan müəyyən diaqnozları xroniki xəstəliklərə çevirdi. Məsələn, hazırda çoxsaylı mielom və ya prostat xərçəngi diaqnozu qoyulanların çoxunda xərçəngdən başqa vəziyyətlərdən ölüm nisbəti daha yüksəkdir. Onkologiyadakı inkişafın başqa üzü dərman bazarında da görünür; onkoloji dərmanlar 2019-cu ildə dünyada patentli-təsdiqli dərman satışlarında 143 milyard dollarlıq paya malik idi. Bu, bütün dünya dərman satışlarının təxminən yüzdə 20-sidir (2). Analitiklər bu artımın illik %12 davam edəcəyini, 2024-cü ildə onkoloji dərman satışının 250 milyard dollara çatacağını təxmin edirlər.
Ancaq hələ görüləcək çox iş var. Mədəaltı vəzi xərçəngi, qlioblastom (GBM, beyin şişi) və qeyri-kiçik hüceyrəli ağciyər xərçəngi (KHDAK, ağciyər xərçənginin ən geniş yayılmış forması) üçün 5 illik sağqalım %50-dən aşağıdır. Bu üç xərçəng dünyada hər il 2.5 milyona yaxın yeni diaqnozu təşkil edir (3). Ağciyər xərçəngində immunoterapiya istifadəsinin yaratdığı həyəcan və inkişafa baxmayaraq irəliləmiş KHDAK-da 5 illik sağqalım təxminən %25-dir; immunoterapiyadan əvvəl bu, təxminən %10 idi (4).
Üstəlik, nəticələrdə coğrafiyaya görə mühüm fərqlər görürük. Yaxın vaxtdakı EUROCARE-5 nəticələri Hodgkin olmayan limfoma (NHL) üçün coğrafiyaya görə dəyişən 5 illik sağqalım bildirir: Şimali Avropada yüzdə 63 və Şərqi Avropada yüzdə 50. Süd vəzi xərçəngi üçün 10 illik sağqalımda da coğrafi fərq görə bilərsiniz: Şimali Avropada %76, Şərqi Avropada %65 (5). Çində nəticələr səhiyyəsi inkişaf etmiş ölkələrdən geri qalsa da, nəzərəçarpacaq yaxşılaşıb; məsələn, bütün xərçənglərdə 5 illik sağqalım 2013-də diaqnoz qoyulanlar üçün təxminən %40, 2003-də diaqnoz qoyulanlar üçün təxminən %30 təxmin edilir (6). Yenə də Çin hər il diaqnoz qoyulan 4 milyon xəstəyə daha çox yenilik gətirmək üçün ciddi imkana malikdir.
Onkologiyada yeniliklər sürətləndi
Süd vəzi xərçənginin alt növü olan HER2yə yönəlmiş ilk ağıllı dərman Herceptin– həm də onkologiyanın ilk hədəflənmiş müalicələrindən sayılır – 1999-da təsdiqləndikdən sonra HER2-yə qarşı ikinci dərmanın təsdiqi üçün 8 il keçsə də, 2013-də bazara ilk çıxan və yumurtalıq xərçənglərinin müalicəsini dəyişdirən PARP inhibitoru ilə sonrakı arasındakı fasilə 2 ildən az idi. Qlobal miqyasda xəstələr üçün növbəti yenilik dalğası getdikcə daha sürətlə irəliləyir. İmmuno-onkologiya müalicələrində sürətin və yeniliklərin davamı gözlənilir; 550-dən çox hüceyrə və gen terapiyası vasitəsi klinik inkişaf mərhələsindədir.
Əsasən McKinsey & Company-nin hazırladığı “Delivering innovation: 2020 oncology market Outlook” məqaləsinin tərcüməsi olan bu yazıda onkoloji investisiyaların harada edildiyini, ən yüksək qarşılanmamış ehtiyacın qaldığı və rəqabətin ən güclü olduğu yerləri müəyyən etmək üçün qlobal onkoloji dərman bazarının cari vəziyyəti araşdırılır. Analiz həmçinin onkoloji dərman liderlərinin strateji diqqətini, bəlkə də bazarın simasını dəyişə biləcək 5 əsas meyli ortaya çıxardı.
Onkologiya dünyanın ən böyük müalicə sahəsidir və dərman hazırlanması mühiti son dərəcə rəqabətlidir
Onkologiyadakı inkişaf xəstə nəticələrini xeyli yaxşılaşdırıb (Qrafik 1). Ancaq akademiya və sənaye üzrə onkoloji tədqiqat və inkişafaqoyulan geniş investisiyaya əsasən sahənin bütün mütəxəssisləri kimi hələ görüləcək çox iş olduğu ilə razıyıq. Onkologiya inkişaf etdirilən təxminən 1700 klinik dərman namizədi (bütün xəstəliklər üzrə klinik tədqiqatların təxminən üçdə biri) ilə ən böyük 10 dərman şirkətinin diqqət mərkəzindədir (7).
Qeyri-kiçik hüceyrəli ağciyər xərçəngi (KHDAK) üçün yalnız ABŞ-da təxminən 100 aktiv faza III klinik tədqiqat aparılır və bu, 75 min xəstəni təmsil edir. Kəskin limfositar leykoz (ALL) üçün ABŞ-da aparılan təxminən 25 klinik tədqiqata 32 mindən çox xəstə daxil edilməlidir – bu, bir ildəki yeni diaqnoz sayından çoxdur (8).

Həm böyük dərman şirkətlərində, həm çoxsaylı klinik məhsula yönəlmiş biotexnologiya şirkətlərində geniş tədqiqat və inkişafla yanaşı milyardlarla dollarlıq onkologiya yönümlü satınalmalar və tərəfdaşlıqlar gördük. Məsələn, Pfizer-in 2019-da Array BioPharma-nı 11 milyard dollara alması və bispesifik anticisimlər üzrə AbbVie ilə Genmab arasında 3 milyard dollarlıq əməkdaşlıq kimi… Onkoloji hədəflərin yaratdığı həyəcan bu şirkətlərə yüksək əlavə qiymət verilməsinə səbəb oldu. Son beş ildə dəyəri 5 milyard dollardan çox sövdələşmələrdə orta onkoloji satınalma əlavəsi təxminən yüzdə 100 idi.
Bununla belə, keçmiş meyllər təkrarlansa, bu aktivlərin kiçik hissəsi gələcək bazarı formalaşdıracaq (Qrafik 2). Onkologiyada yeni dərman hazırlamaq çox çətindir və hazırkı uğur nisbəti (insanda ilk tətbiqdən, yəni faza-1-dən FDA təsdiqinədək) onkologiyada təxminən cəmi yüzdə 9.6-dır; orta inkişaf müddəti 9,5 ildir (9) (Qrafik 3).


Onkologiya bazarı müxtəlif xərçəngləri və mərhələləri əhatə edir
Xərçəng adətən tək xəstəlik sayılsa da, hamının asanlıqla adlandıra biləcəyi 20 geniş yayılmış və 100-dən çox əsas xərçəng növü var. Alt növlər və nadir şişlərilə bu say mini keçir. Bununla yanaşı bütün xərçənglərin yarısından çoxunu bu 6 geniş yayılmış növ təşkil edir: ağciyər, süd vəzi, kolorektal, prostat, dəri və mədə xərçəngləri.
2019-da süd vəzi xərçəngi, çoxsaylı mielom, qeyri-kiçik hüceyrəli ağciyər xərçəngi (KHDAK), prostat xərçəngi və Hodgkin olmayan limfoma dərman satışlarında 90 milyard dolları təmsil edirdi (bazarın yüzdə 68-i). Əsasən KHDAK-da immunoterapiya istifadəsinin artması ilə 2024-cü ilədək (bazarın yüzdə 64-ü) satışların 141 milyard dollara yüksəlməsi gözlənilir (10). Bu 5 növün hər biri yüksək tezlik və qarşılanmamış ehtiyaca malik olsa da, satışların çoxu azsaylı dərmanlardan gəlir (Qrafik 4).

Onkoloji dərman satışlarının 2024-cü ilədək 250 milyard dollara çatacağı təxmin edilir
Onkologiyanın böyüməsinə 4 prioritet meyl təsir edir:
- Mövcud bazarlarda böyümə potensialı. İlk təsdiqləri irəliləmiş mərhələ xərçənglər üçün olan yeni dərmanların daha erkən mərhələlərdə istifadəyə başlanması nümunədir. Beləliklə yeni xərçəng dərmanından faydalanan xəstələrin nisbəti və təbii olaraq dərman istifadəsi artacaq. Bu baxımdan əsas növlər çoxsaylı mielom, HER2 və hormon müsbət süd vəzi xərçəngi, prostat xərçəngi, böyrək xərçəngi, ALK müsbət ağciyər xərçəngi və EGFR müsbət ağciyər xərçəngidir.
- Müalicə nəticələrinin hələ arzulanan səviyyədə olmaması. İrəliləmiş mərhələ xərçənglərin çoxunda 5 illik sağqalım %50-dən aşağıdır. Bu, daha təsirli müalicələrin tədqiqat və inkişafı üçün böyük qarşılanmamış ehtiyacı vurğulayır. İlk ağla gələnlər kolorektal, qaraciyər, mədəaltı vəzi xərçəngi, hədəflənmiş müalicə seçimi olmayan KHDAK-dır.
- Ən geniş yayılmış xərçənglər olmasa da, qənaətbəxş müalicəsi olmayan böyük xəstə qrupları. Bu qrupun çoxunda irəliləmiş mərhələdə 5 illik sağqalım %30-dan aşağıdır. Bunlar ən çox rast gəlinən ilk 5 xərçəngdən olmasa da, yenilikçi müalicələr hələ mövcud olmadığından kimyaterapiya standartdır. Burada ilk ağla gələnlər yumşaq toxuma sarkomları, qastrointestinal stromal şişlər, üçlü mənfi süd vəzi, kiçik hüceyrəli ağciyər xərçəngi, yumurtalıq xərçəngi, uşaqlıq və qida borusu xərçəngidir.
- Niş xərçənglər. Dərman hazırlayanlar ən çox rast gəlinən ilk 10 xərçəngdən kənardakı geniş xəstə qruplarını hədəfləyə bilər. Aqressiv beyin şişi qlioblastom (GBM) kimi bəzi xəstəliklərdə qarşılanmamış ehtiyac çox yüksək olsa da, effektiv müalicə hazırlamaq və kommersiyalaşdırmaq yeni yanaşma tələb edir; çünki biologiyaları az aydınlaşdırılıb və ya bir çox müalicəyə ilkin müqavimətlidirlər. Burada ilk ağla gələnlər T hüceyrə xərçəngləri, qalxanabənzər vəzi xərçəngi və qlioblastomdur.

Mövcud yeni meyllər onkologiyanı illərlə formalaşdıra bilər
Dərman sənayesinin onkologiyadakı uğurlu keçmişinə baxmayaraq, geniş qarşılanmamış ehtiyac yenə həll edilməlidir. Cığır açan 5 inkişaf artıq dəyişən onkoloji innovasiya mühitinə təsir etməyə davam edəcək.
1. Yeni hüceyrə və gen müalicələri
Son beş ildə hüceyrə müalicələri, virus vektorları, RNA terapiyası və kök hüceyrə müalicələri daxil yeni üsullara artan maraq yaşadıq. Onkologiyada iki ximerik antigen reseptorlu T (CAR T) hüceyrə terapiyası, Kymriah və Yescarta, misilsiz effektivliklə kəskin limfositar leykozda (ALL) və diffuz böyük B hüceyrəli limfomada (DLBCL) təsdiqləndi. Dünyadakı CAR-T tətbiq sayları az qalsa da – yalnız bir neçə yüz xəstəyə tətbiq olunub – 2024-də CAR T-hüceyrə terapiyası xərclərinin 6 milyard dolları keçməsi gözlənilir (11).
Hüceyrə və gen, xüsusilə autoloji (insanın özündən alınan kök hüceyrələr) müalicələrin daha mürəkkəb istehsal və təchizat zəncirləri ilə mövcud səhiyyə yanaşmalarında mühüm pozuntular var. Bunların hazırlıq müddəti daha uzun, müalicə protokolları daha çətindir; bir çoxunun birdəfəlik sağaltma potensialına görə bazara çıxış məsələləri də mürəkkəbdir. Hüceyrə və gen terapiyalarının vəd etdiyi potensialı və uzunmüddətli faydanı göstərməsinə böyük gözlənti var.
2. Dəqiq tibb
Doğru dərmanı doğru xəstəyə doğru vaxtda çatdıran dəqiq tibb sürətlə irəliləyir. Onkologiya dəqiq tibbin öncüsüdür: 160-dan çox onkoloji biomarker 2019-adək təsdiqlənib və əsas klinik tədqiqatların yüzdə 90-dan çoxu molekulyar hədəflərə yönəlib (12).
Xərçənglər getdikcə daha çox alt növə bölünür; bunları müəyyən etməkdə artıq histoloji (mikroskopik) görünüş deyil, genetik biomarkerlər rol oynayır. Hər gün daha çox xərçəngyaradıcı genetik dəyişiklik testlərlə tapılıb yeni nəsil dərmanlarla hədəflənə bilir. Məsələn, KHDAK-da ən çox rast gəlinən üç mutasiyadan (ALK və KRAS genləri və EGFR proteini ilə bağlı olanlardan) başqa, tezliyi yüzdə 3-4-ü keçməyən çoxsaylı daha nadir xərçəngtətikləyici mutasiyalar var (13).
Bir çox irəliləmiş mərhələ solid (orqan) xərçəngi üçün geniş genetik testlər artıq müalicə planının standart hissəsidir. Genetik testlərin qəbulunu artırmaq yollarına test təminatçıları və hökumətlərlə əməkdaşlıq, həkim təlimi daxil ola bilər. Hazırda həkimlər daxil onkoloji genetik testlərə bələdlik çox məhduddur.
3. Dərman hazırlanmasını sürətləndirmək
Daha çox dərman şirkəti onkologiyaya yönəldikcə əsas hədəflər uğrunda rəqabət güclənib. Yeni klinik tədqiqatların yüzdə 80-ə yaxınının bazardakı müalicənin bənzəri və ya 4 və daha çox klinik rəqibə qarşı olduğunu təxmin edirik (14). Artan rəqabət dərman hazırlanmasını qısaldıb və rəqib müalicələr ilk təsdiqi sürətlə izləyir. Bu mühitdə uğur əvvəlki klinik tədqiqatlara daha çox diqqət daxil yeni dərman hazırlama yanaşmalarını araşdırmağı tələb edir. Artıq FDA təsdiqləri yalnız faza-III deyil, faza-II tədqiqatlarla da verilir. Şişin yarandığı orqandan asılı olmayaraq biomarkerə görə son illərdə verilmiş FDA təsdiqləri buna nümunədir: MSI-H və ya dMMR mutasiyaları olan və TMB-yüksək şişlər üçün pembrolizumab (Keytruda) və NTRK mutasiyaları üçün larotrectinib (Vitrakvi) kimi.
4. İmmuno-onkoloji kombinasiya müalicələri
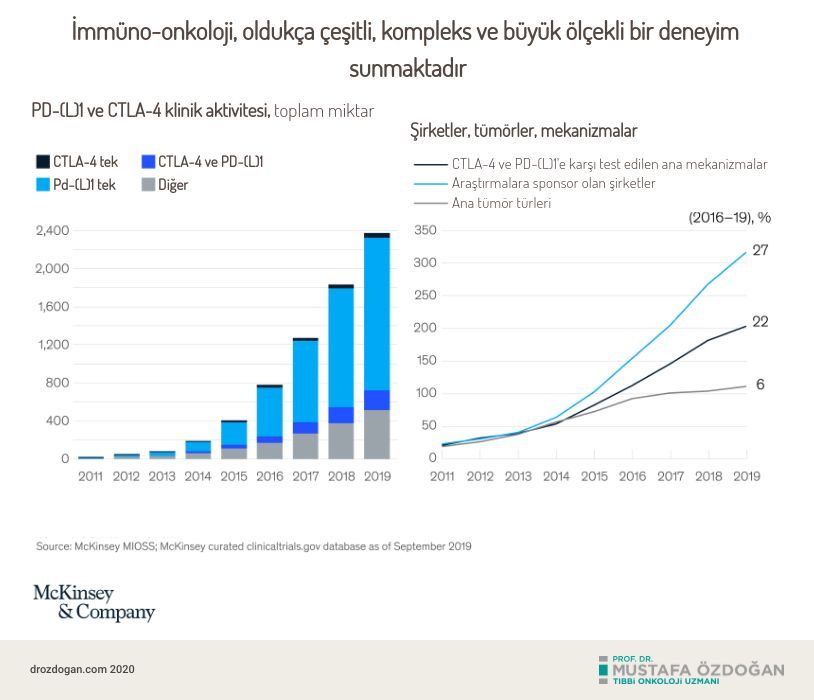
İlk dəfə 2011-ci ildə aqressiv dəri xərçəngi bədxassəli melanom üçün ipilimumabın (Yervoy) FDA təsdiqi alması ilə müalicələr bir çox xərçəng üçün yenidən formalaşdı. “İmmun nəzarət nöqtəsi inhibitoru” adlanan bu immunoterapiyalar bu gün 16 fərqli xərçəng növündə, həmçinin bəzi vəziyyətlərdə (MSI-H və ya TBM-yüksək) orqandan asılı olmadan FDA təsdiqlidir.
Ən yaxşı bilinən və hədəflənərək dərman hazırlanan immun nəzarət nöqtələri PD-1, PD-L1 və CTLA4-dür, ancaq dərman şirkətləri bunlardan başqa 200-dən çox immun (immun sistemi) mexanizmini araşdırmaq üçün böyük investisiyalar ediblər (Qrafik 7). İmmunoterapiya dərmanlarının və ya namizədlərinin kombinə istifadəsi də çoxsaylı tədqiqatların mövzusudur. Bununla belə, kombinasiya müalicələrinin geniş istifadəsi tədqiqat dizaynını mürəkkəbləşdirir, xüsusilə hər iki dərman hələ təsdiqlənməyibsə və ya klinik tədqiqat üçün kombinasiya tərəfdaşının əlavə xərcini ödəyib almaq lazımdırsa.
5. Yeni dərmanlara çıxış / xəstələrə çatdırma
İnkişaf edən dərman kəşfi mühiti şirkətlərin dərmanları həkim və xəstələrə necə çatdıracaqlarını kökündən düşünməsini tələb edir. Müalicə planları daha mürəkkəb, xəstə qrupları daha kiçik olub; məsələn, KHDAK daxilində hər birinin öz hədəflənmiş müalicəsi olan ALK, ROS1, BRAF, NTRK, EGFR, HER2 və MET kimi çoxsaylı xərçəngtətikləyici mutasiyalar var.
Dərman şirkətləri düzgün müalicəni müəyyən etməklə yanaşı çətin müalicə protokollarından keçən xəstələri dəstəkləmək üçün getdikcə daha çox “ağ əlcək” xidməti təqdim edir (ağ əlcək klinik tədqiqatlarda xəstələrin onkologiya komandasına normaldan asan çatmasına, daha yaxşı qayğı almasına və müalicə məmnunluğunun yüksək olmasına verilən addır).
FDA təsdiqli CART-hüceyrə müalicələrinin sayı 2019-da 2 olduğu halda 2024-də 24-ə çatması gözlənilir. Bu yeni müalicələr istehsal və kommersiya çətinliklərinin birləşməsi ilə üzləşir. Bütün CAR T-hüceyrə müalicələrinin təxminən yüzdə 75-i autolojidir (xəstənin öz qan-sümük iliyi hüceyrələri istifadə olunur), yəni bahalı fərdi partiya istehsalı tələb edir. Həmçinin CAR-T-hüceyrə və digər hüceyrə immunoterapiyaları yalnız azsaylı mərkəzdə istehsal oluna bilir və bunları xəstələrə, təminatçılara və ödəniş edənlərə təqdim etmək yüksək kommersiya modeli tələb edir.
Fərq yaradan, amma diqqətdə olmayan qayğı modeli: Xəstənin Bildirdiyi Elektron Nəticələr
Xəstənin Bildirdiyi Elektron Nəticələr (electronic Patient Reported Outcomes, ePRO) birbaşa xəstənin bildirdiyi sağlamlıq vəziyyətinin həkim və ya başqa səhiyyə işçisinin şərhi olmadan elektron sağlamlıq qeydlərinə əlavə edilməsidir. Son illərin tədqiqatları ePRO-nun onkoloji müalicə planına inteqrasiyasının bu faydalarını göstərib:
- şikayətlərin aşkarlanması və nəzarəti,
- həyat keyfiyyəti,
- ünsiyyət,
- müalicədən məmnunluq,
- təcili yardıma müraciətlərin və xəstəxanaya yatışların azalması,
- müalicəyə uyğunluğun artması və
- hətta ömrün uzanması (15).
Yeni dərman kəşfindən əlavə, veb tətbiqlərlə xəstənin gündəlik/həftəlik izlənə bildiyi Xəstənin Bildirdiyi Elektron Nəticələrlə “xəstələrin səsinə qulaq vermək” mümkün ola bilər. ePRO xəstə mərkəzli qayğının açarı görünür. Qarşıdakı illərdə ePRO-nun uyğun strategiyalarla onkoloji praktikaya inteqrasiyasına da şahid olacağıq.
Nəticə
Ümumilikdə onkoloji müalicə sahəsinin xəstə nəticələri üçün əhəmiyyətli və dəyişdirici potensialını saxlayacağına ümid edirik. Bir çox xərçəng növünün böyük qarşılanmamış ehtiyacları qalır. Həm sınanan yeni dərmanların sayına, həm sənayenin investisiyalarına baxanda bizi böyük yeniliklər gözləyir. Hüceyrə müalicələri daxil dəqiq tibb və yeni üsullar xəstələrin ömrünü uzatmaq, həyat keyfiyyətini artırmaq üçün fasiləsiz sınanır. Ancaq potensialdan faydalanmaq şirkətlərin prosesləri sürətləndirərkən, kombinasiya müalicələri hazırlayarkən və bəlkə ən vacibi, bunları bazara çıxarmağın təsirli yollarını taparkən yeni üsullarla işləməsini tələb edəcək.
Mənbələr
2. Product sales, EvaluatePharma® July 2020, Evaluate Ltd.
3. Cancer. who.int/news-room/fact-sheets/detail/cancer 12 September 2018
4. Edward B. Garon, Matthew David Hellmann, Enric Carcereny Costa ve ark. Five-year long-term overall survival for patients with advanced NSCLC treated with pembrolizumab: Results from KEYNOTE-001. ASCO 2019 - LBA9015.
5. Is Europe doing better in cancer care since the 90th?: The latest findings from the EUROCARE-5 study, European Cancer Congress, Vienna, Austria, September 25–29, 2015, eurocare.it.
6. Peter Baade et al., “Changing cancer survival in China during 2003–15: A pooled analysis of 17 population-based cancer registries,” The Lancet, May 2018, Volume 6, Number 5, pp. 555–67, thelancet.com.
7. Compounds in clinical development (Phases I–III) excluding reformulations and biosimilars, Pharmaprojects, 2019, pharmaintelligence.informa.com.
8. Accessed on Clinicaltrials.gov, October 24, 2019. Includes interventional trials where recruitment status is one of the following: recruiting, active, not recruiting, or enrolling by invitation.
9. McKinsey analysis of success rate based on oncology development projects excluding reformulations and biosimilars between 2008 and 2018; time-to-market based on average time in phase for successful phases based on oncology development projects excluding reformulations and biosimilars between 2010 and 2018; see Pharmaprojects, 2019, pharmaintelligence.informa.com.
10. Product estimates, EvaluatePharma® July 2020, Evaluate Ltd.
11. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, May 30, 2019, nature.com.
12. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, May 30, 2019, nature.com.
13. Vanessa M. Hubbard-Lucey, Jun Tang, and Jia Xin Yu, “The global pipeline of cell therapies for cancer,” Nature, May 30, 2019, nature.com.
14. Pharmaprojects | Informa December 2017. McKinsey analysis based on number of novel assets pursued by MOA (based on primary target), excluding novel assets with undisclosed MOA; see Pharmaprojects, 2017, pharmaintelligence.informa.com.
15. Symptom Monitoring With Patient-Reported Outcomes During Routine Cancer Treatment: A Randomized Controlled Trial. JOURNAL OF CLINICAL ONCOLOGY.
Bu məqalə sizə faydalı oldu?
Rəyiniz məzmunumuzu yaxşılaşdırmağa kömək edir.




Oxucu şərhləri
Şərhinizi paylaşın
Adınız və şərhiniz yalnız administrator təsdiqindən sonra dərc olunur. E-poçt ünvanınız ziyarətçilərə heç vaxt göstərilmir.
İlk şərhi siz yazın.